Orientations 2019-2023
4.5. Nous recommandons à la Fédération de transmettre plus d’informations aux membres sur la façon dont les fonds, les dîmes et les offrandes sont utilisés et quels sont les besoins à court et à long termes, au niveau local et au niveau fédéral.
Toute notre vie d’église ne se résume pas à des chiffres, heureusement. Mais quand même, bien souvent nos choix entraînent tôt ou tard une dépense ou une recette qu’il faut enregistrer. Vous trouverez dans les pages suivantes la traduction en EUR de ces quatre dernières années d’activité de notre fédération dont vous pourrez lire les détails dans les rapports du président, du secrétaire et des responsables de départements.
La Fédération
Synthèse
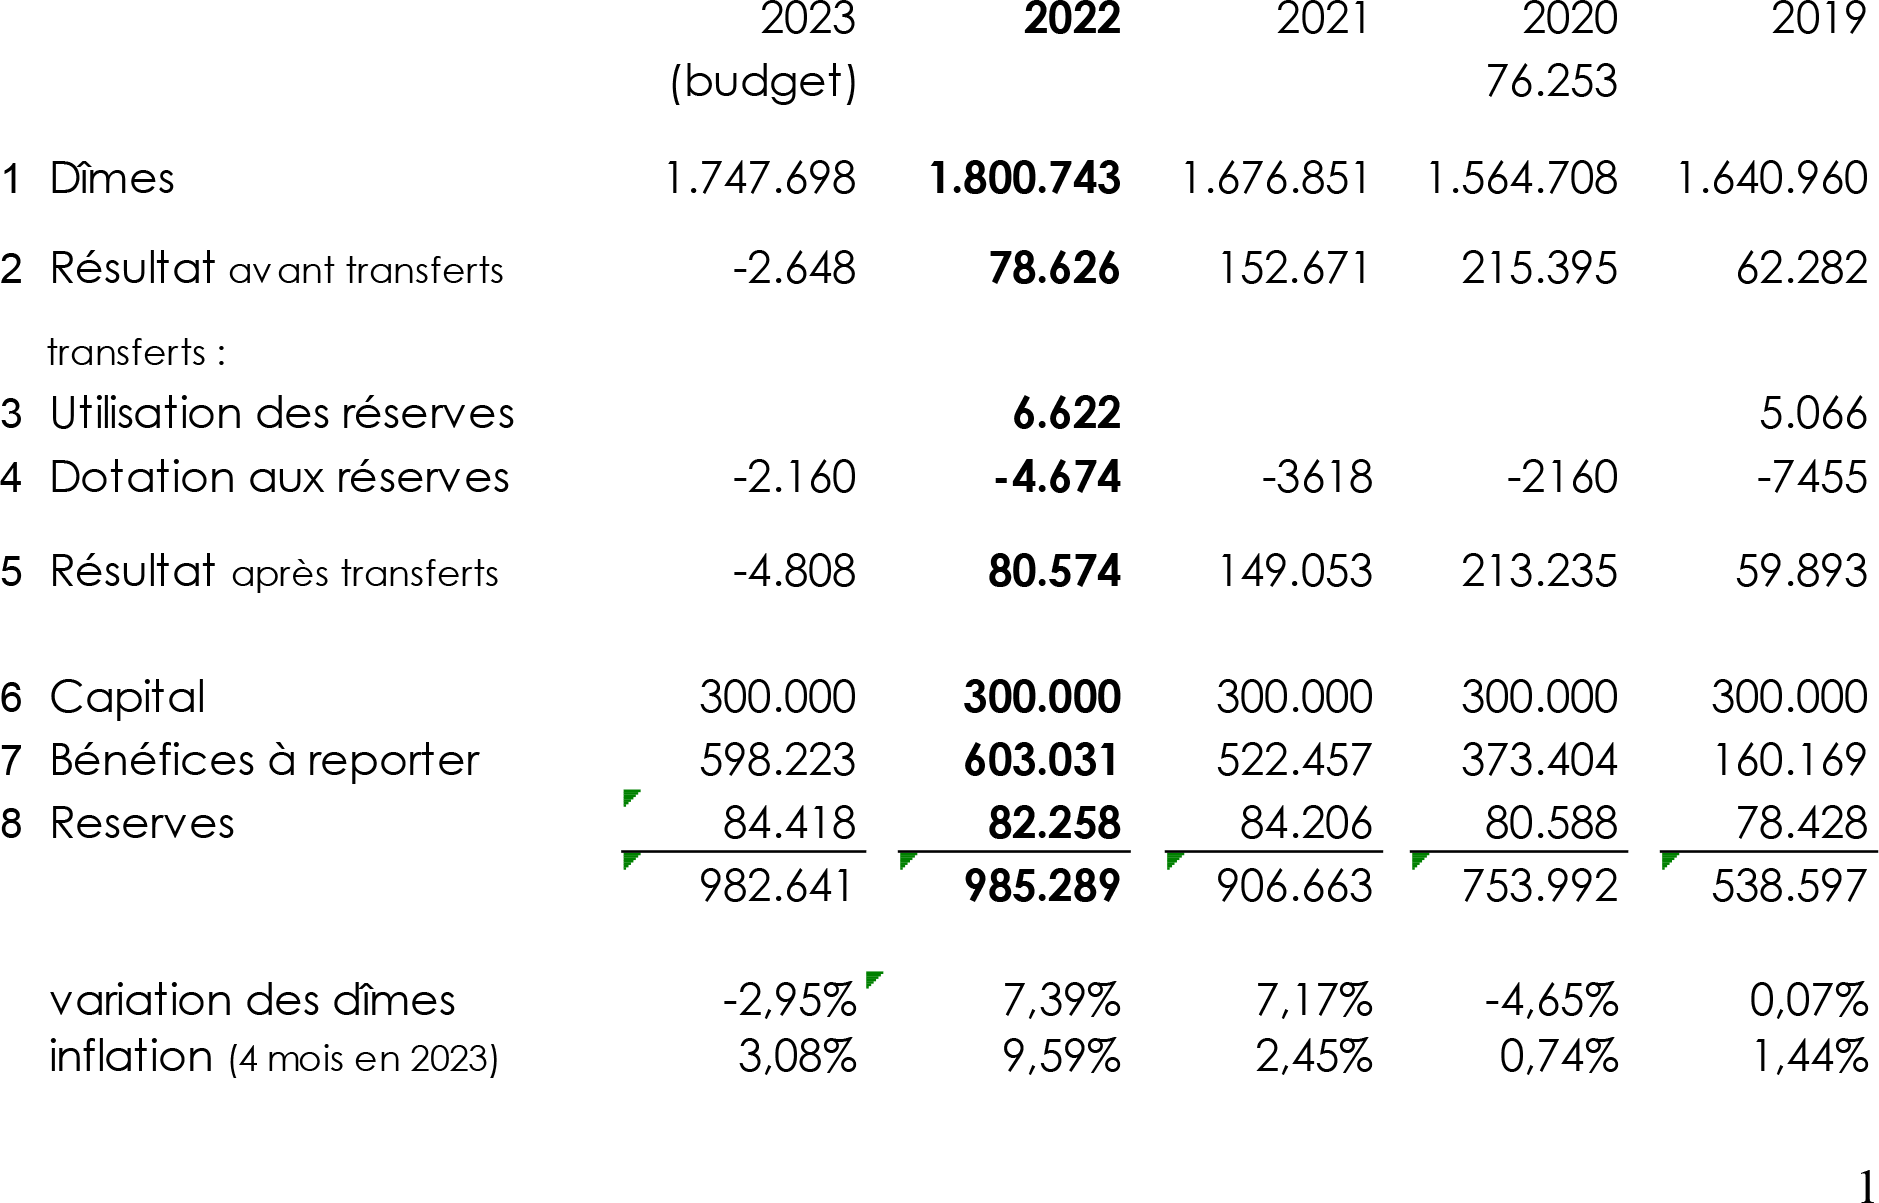
Le tableau synthétique ci-dessus vous présente en quelques chiffres la situation financière de la Fédération pendant cette mandature.
La 1ère ligne montre l’évolution des dîmes.
La 2e ligne et la 5e ligne montrent le résultat de l’année avant et après les transferts de réserves.
La 3e ligne et la 4e ligne reprennent les mouvements de fonds dus à l’utilisation et à la dotation des fonds de réserve.
A la 6e, 7e et 8e lignes, le capital associatif, les résultats cumulés et les fonds mis en réserve pour des objectifs spécifiques.
D’un coup d’œil nous pouvons constater qu’à l’exception de 2020, les dîmes ont augmenté régulièrement. De même, chaque année s’est terminée avec un excédent, y compris en 2020. En bas de tableau l’évolution des dîmes exprimées en pourcentage à comparer avec l’augmentation des prix à la consommation.
Dîmes et offrandes
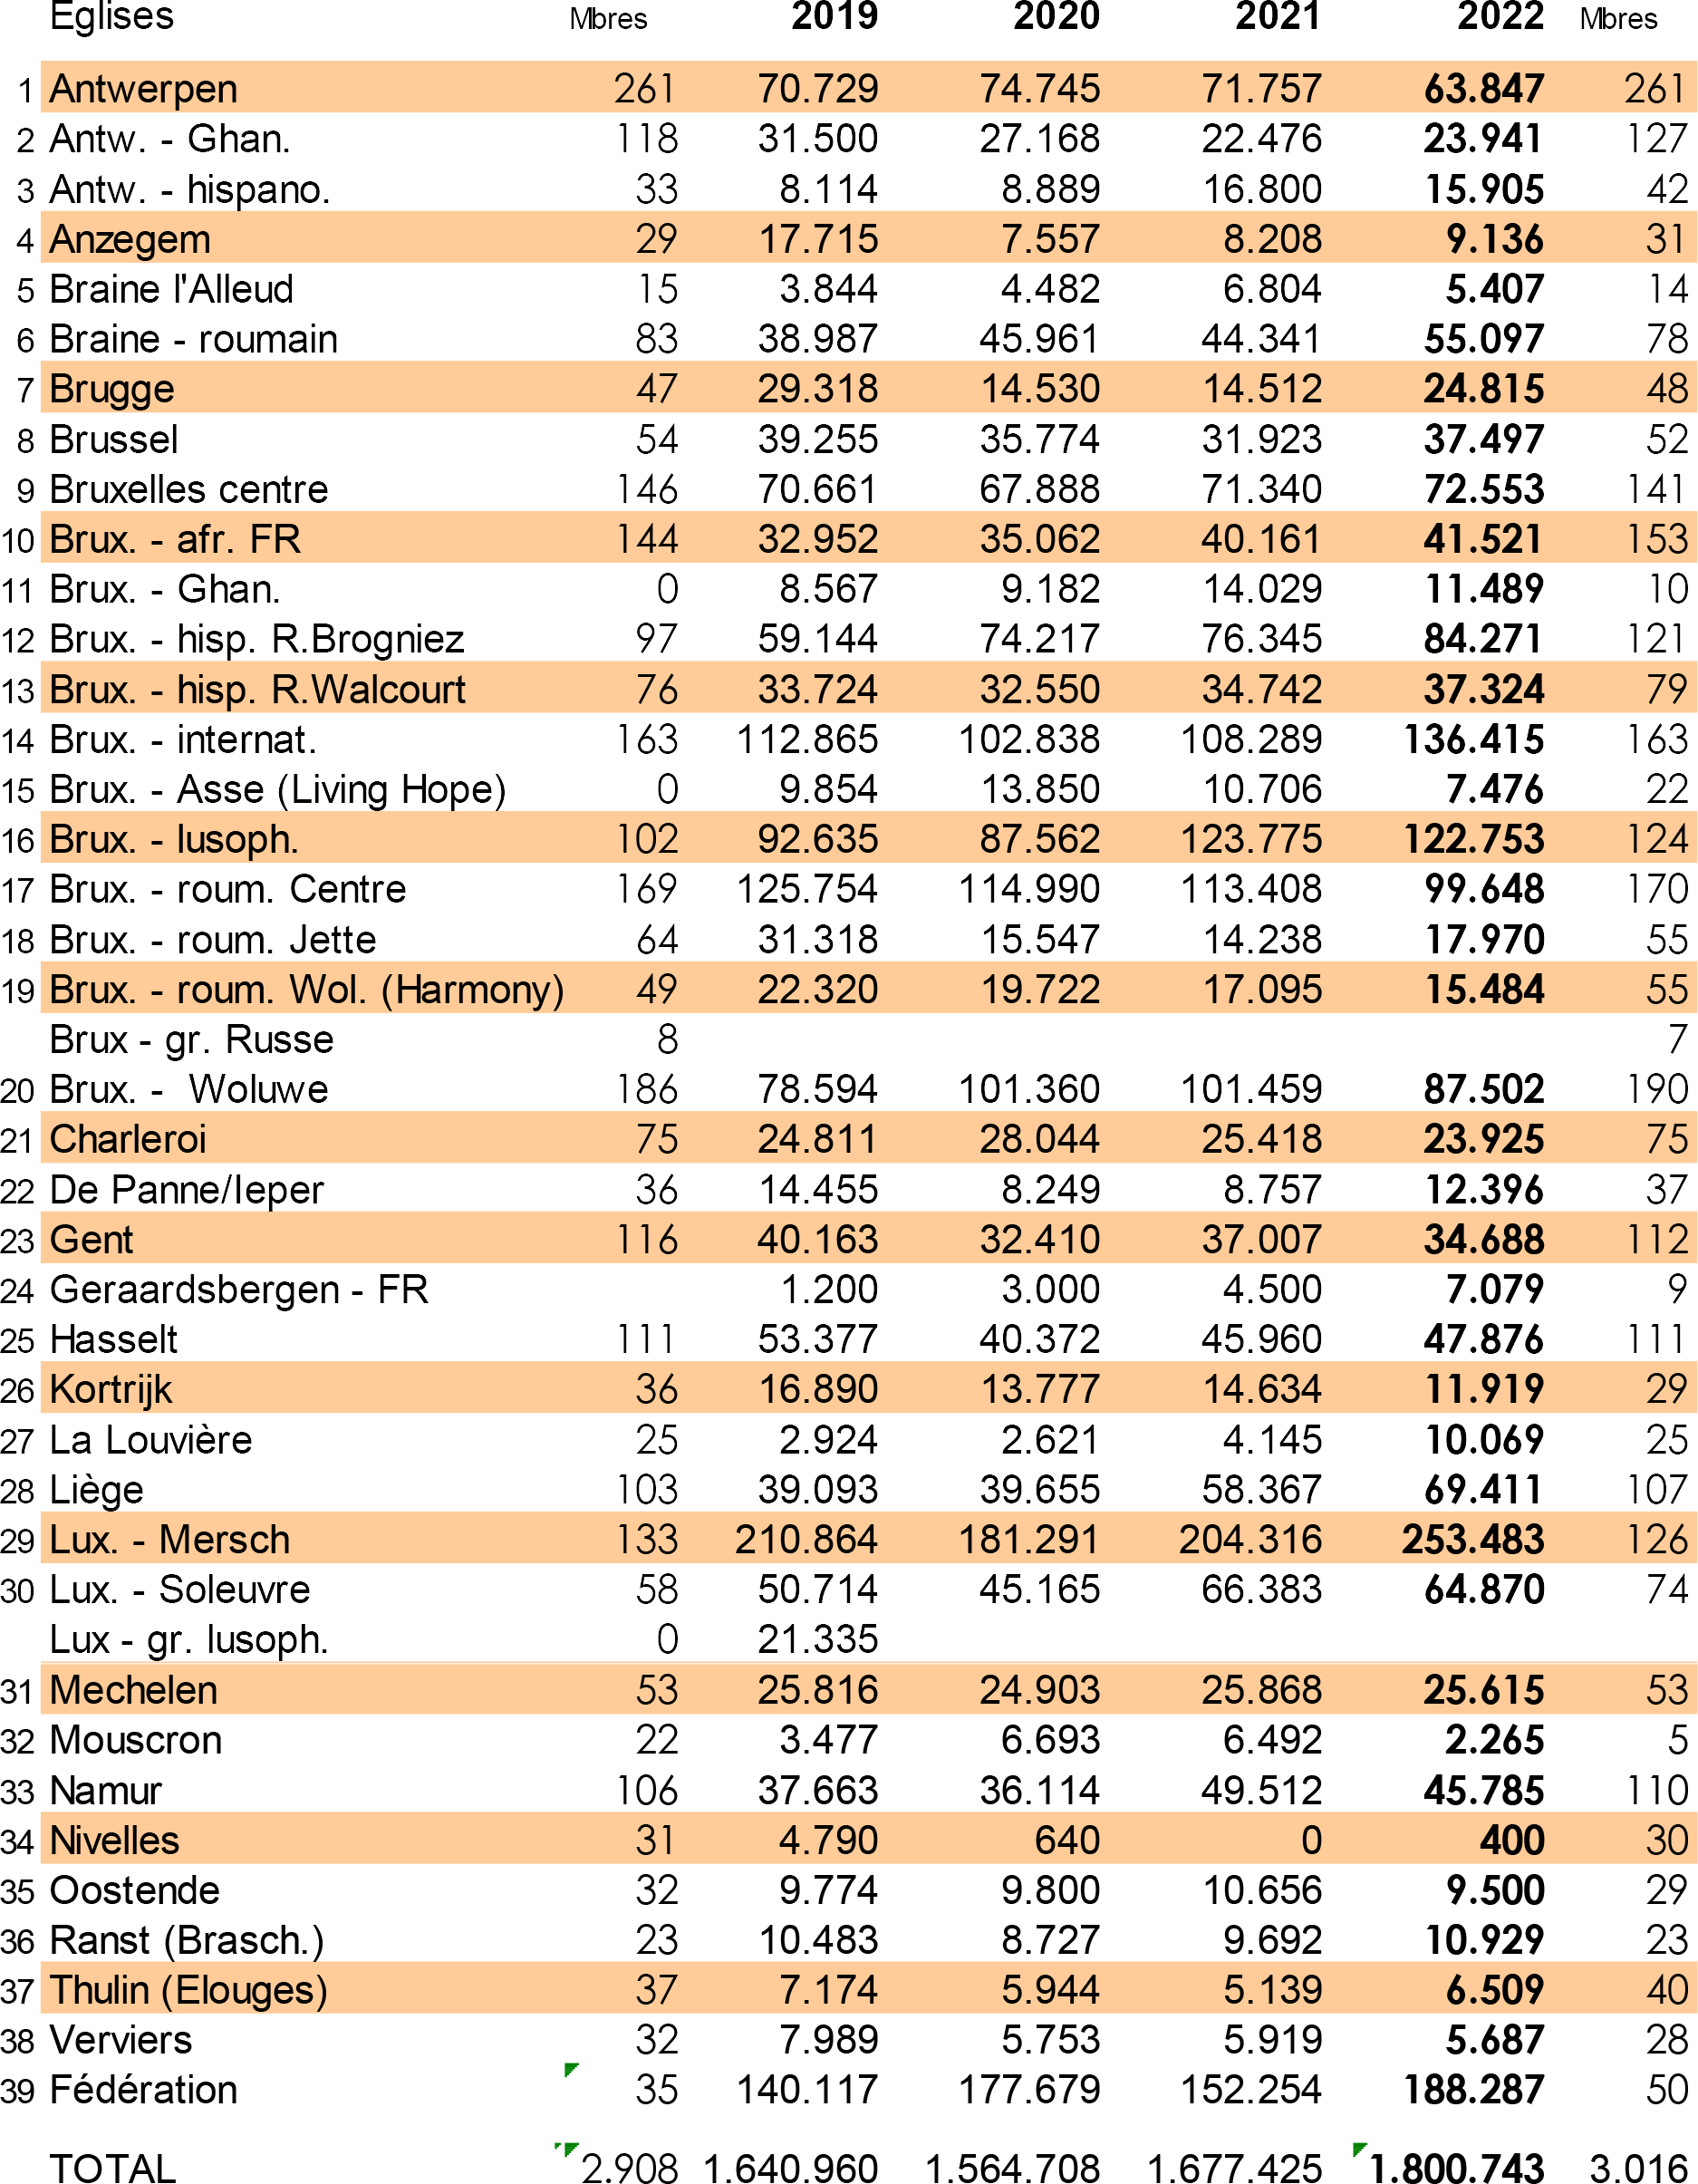
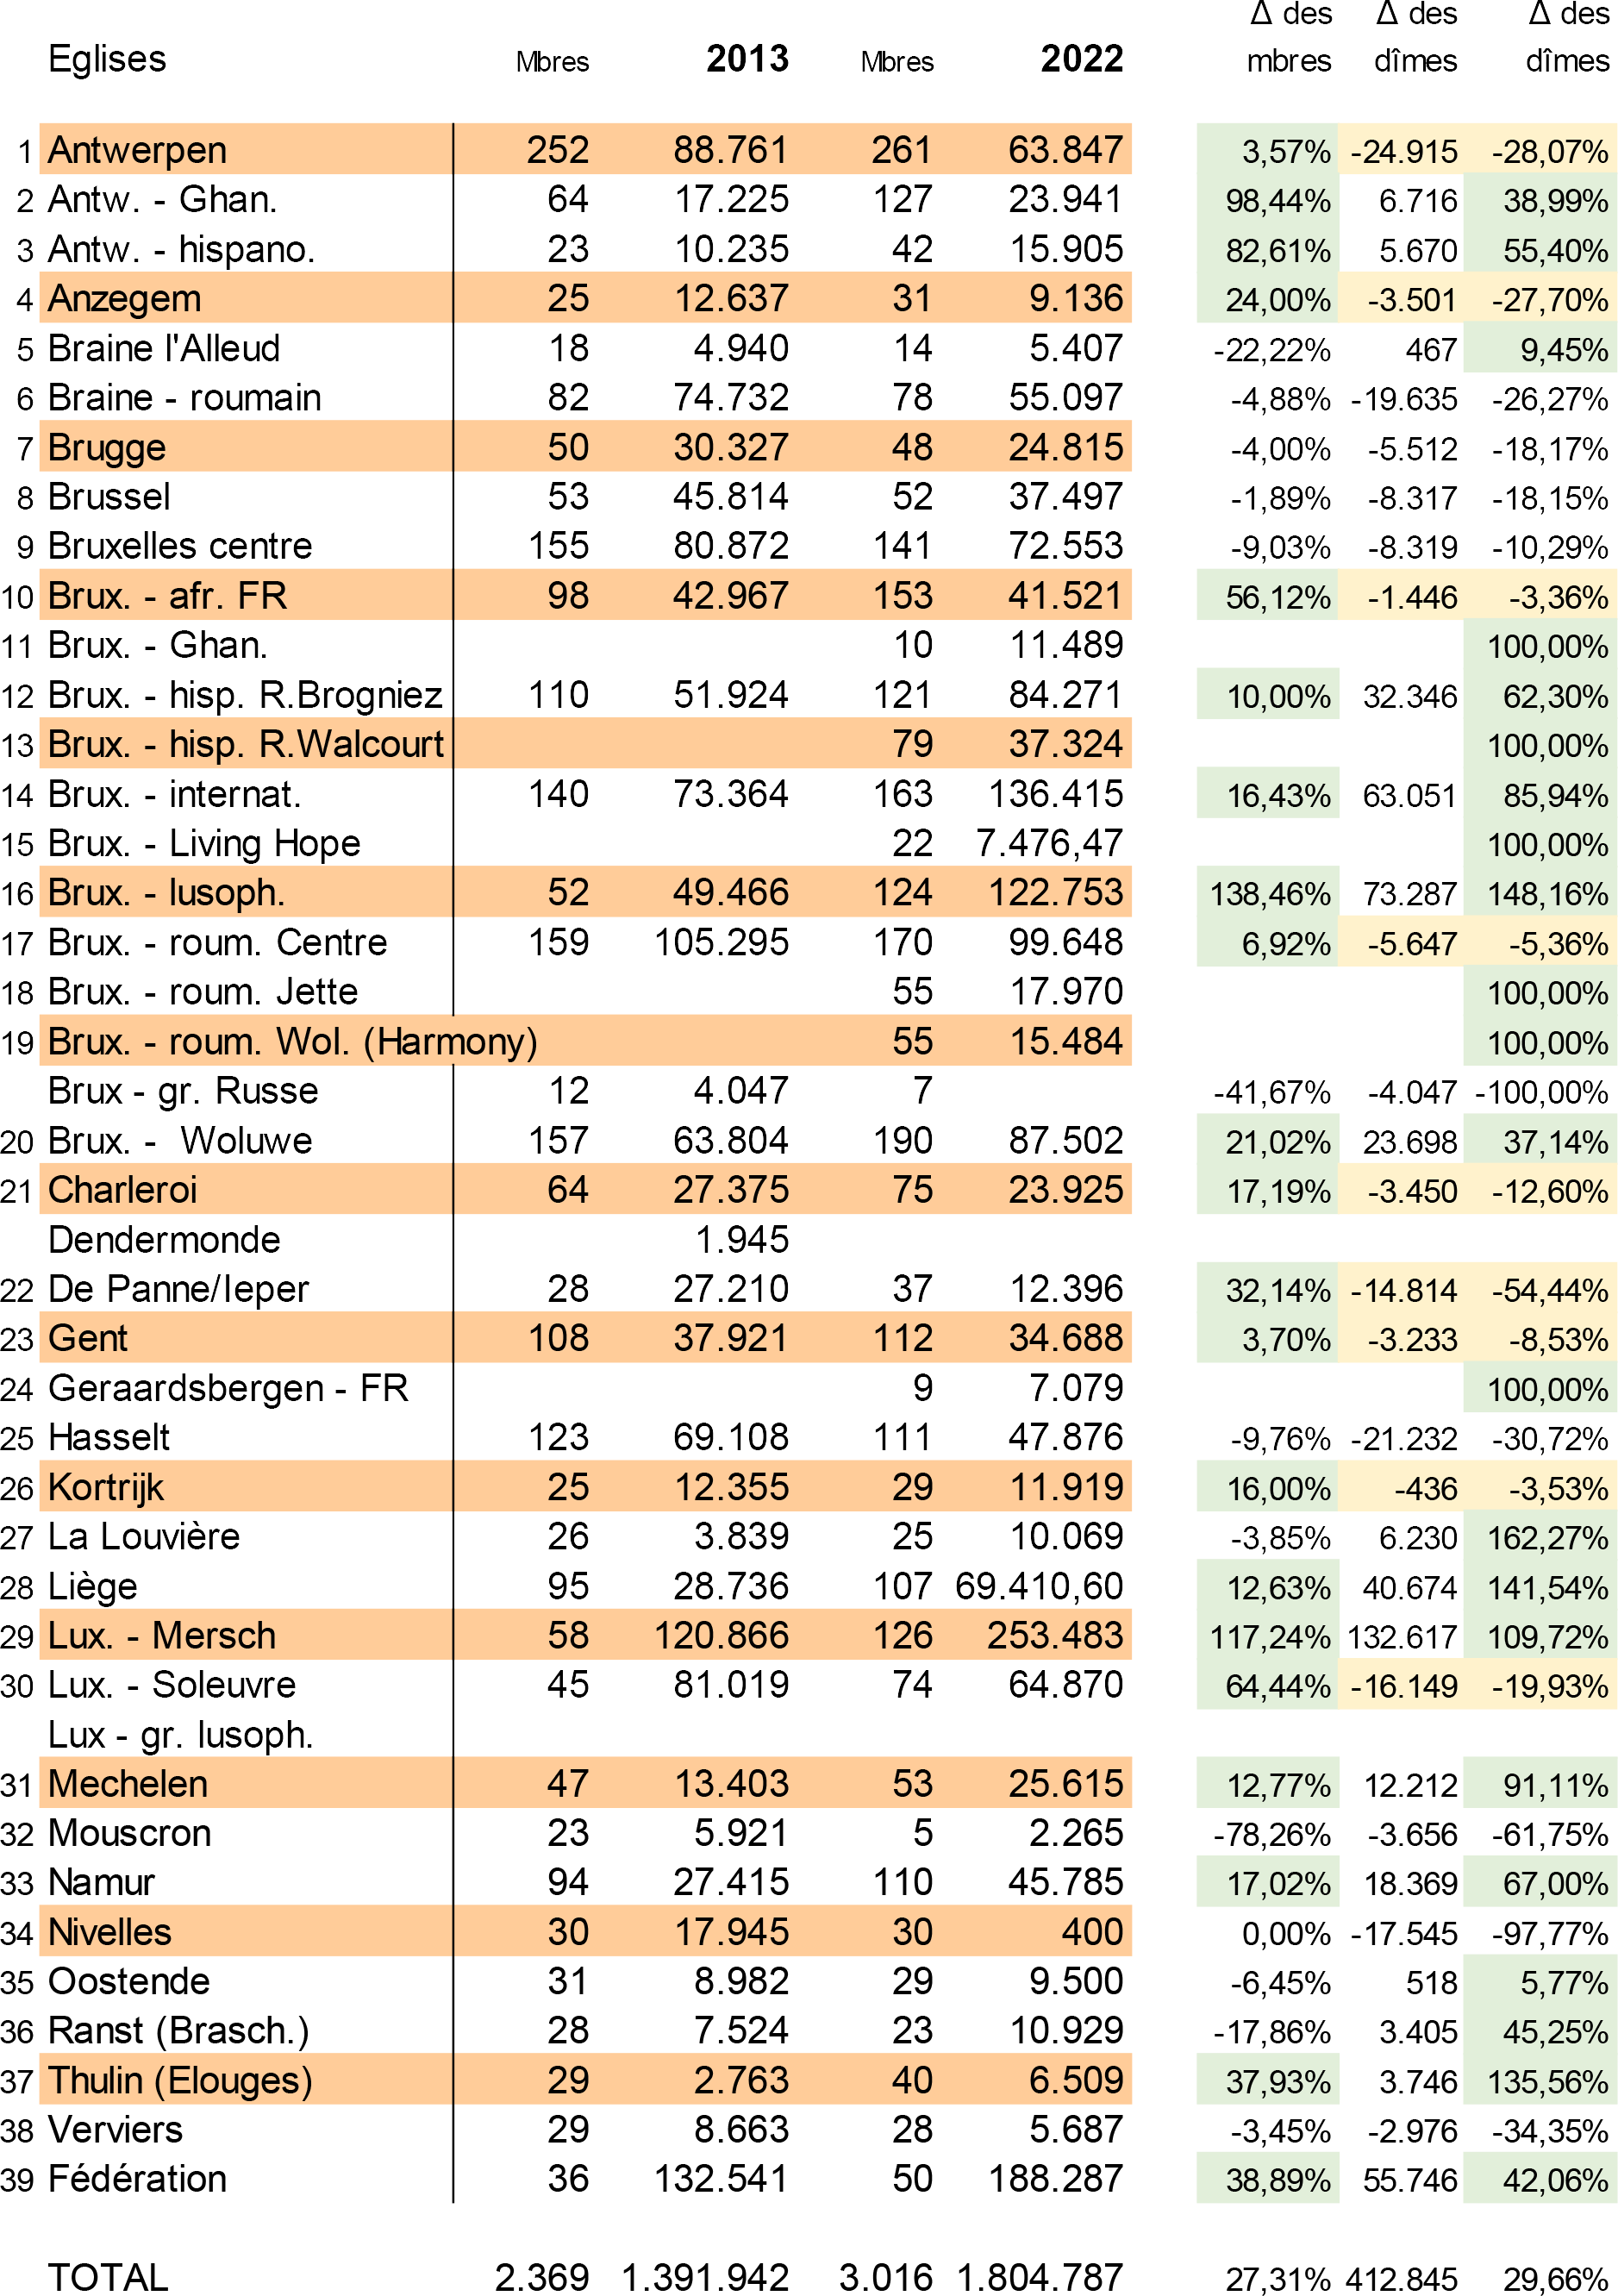
Que faut-il penser de cette augmentation globale des dîmes ? 9,74% d’augmentation (159.783 EUR) alors que le nombre de membres a augmenté de 3,71% en 4 ans. Mais toujours sur la même période, l’inflation s’est élevée à 13,10%, ce qui relativise cette augmentation des dîmes. Le tableau ci-dessous montre sur les 10 dernières années cette fois, de 2013 à 2022 la corrélation entre l’augmentation des membres et l’augmentation des dîmes. Respectivement 587 EUR/mbre et 597 EUR/mbre en 2013 et 2022. Le rapport reste stable sans que l’inflation ne semble jouer un rôle. En 34 ans la dîme par membre a augmenté de 24% alors que sur la même période l’inflation s’est élevée à 113%.

Pourtant, en regardant plus en détail, église par église, on se rend compte que l’augmentation n’est pas uniforme. Chaque année en moyenne, un tiers des églises connaissent une stagnation des dîmes, un autre tiers une progression et le dernier tiers une diminution des dîmes. Ce qui surprend, c’est que l’augmentation des dîmes n’est pas toujours corrélée à l’augmentation de membres.
Ainsi, de 2019 à 2020, seules 20 églises ont vu une progression de leurs membres, parfois d’une seule personne. Et sur ces 20 églises, 6 ont vu leurs dîmes diminuer. Inversement, 5 églises dont le nombre de membres stagnent ou diminuent voient leurs dîmes augmenter. Une connaissance plus fine de chaque église permet parfois de comprendre ces variations. Certaines églises viennent de s’ouvrir, et d’autres sont là depuis longtemps. Certaines ont peu de membres inscrits par rapport au nombre de personnes fréquentant réellement l’église. D’autre inversement ont plus de membres inscrits que de membres encore réguliers ou même encore simplement connus de l’église. Plusieurs membres bien présents dans leur église préfèrent virer leurs dîmes directement à la fédération ce qui altère les statistiques de l’église locale. Le nombre de membres inscrits ne correspond donc pas toujours ou pas souvent au nombre de membres présents dans l’église. De sorte que nous ne pouvons pas en faire le seul critère d’évaluation de la progression des dîmes dans nos églises et de la fidélité de nos membres.
Regardons maintenant dans le tableau ci-dessous ce lien entre évolution des dîmes et évolution des membres sur 10 ans. Vous remarquerez que ce sont surtout nos églises les plus anciennes, francophones et néerlandophones qui posent soucis :
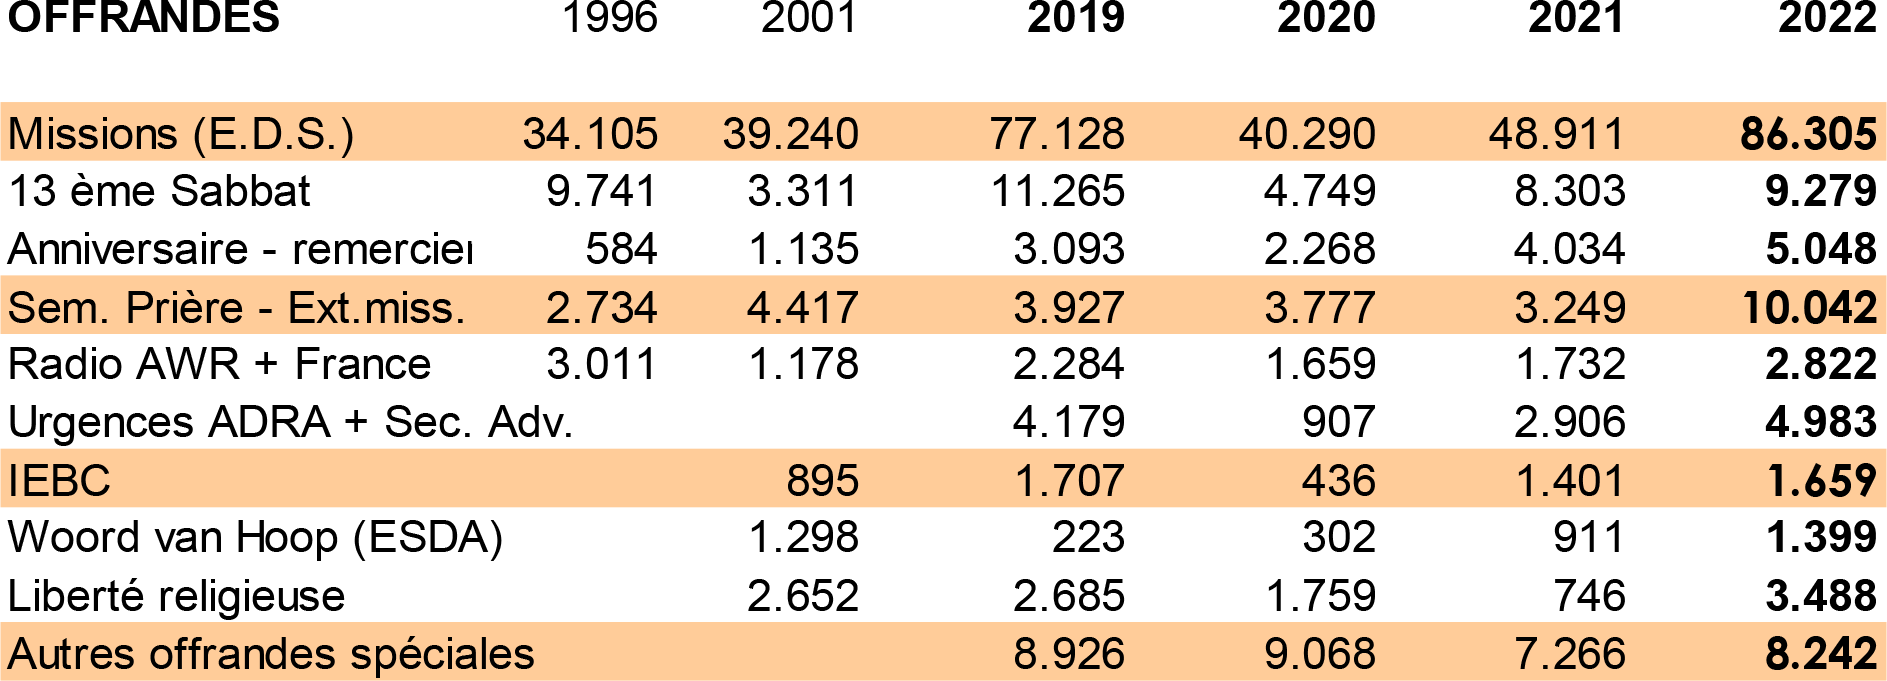
Ci-dessous le tableau reprenant les offrandes données via la fédération. Je rappelle qu’habituellement deux offrandes sont organisées pendant le sabbat.
La première, au moment de l’école du sabbat, est gérée par la Conférence Générale pour le soutien et financement de nos missions. S’y ajoutent d’autres offrandes telles que les dons d’anniversaire/remerciement et une partie du 13e sabbat. La deuxième pendant le service de culte reste pour l’église locale sauf lors des offrandes spéciales.
Depuis quelques années, toutefois, il est possible d’organiser une seule offrande globale au moment de la prédication avec l’accord de l’Union. Elle sera répartie entre l’église (50 % pour l’église, jusqu’à maximum 60 % si nécessaire) et les besoins mondiaux. Cette offrande globale vient alors remplacer toutes les offrandes spéciales du calendrier voté par l’Union et la Fédération. La part que reçoit la Fédération – donc 40% à 50% – est réparties équitablement entre les différentes offrandes du calendrier. Seul 19 % restent à la fédération (pour l’IEBC, la liberté religieuse, le secours adventiste …). A ce jour, cinq églises ont adopté cette offrande systématique.
Bilan et réserves
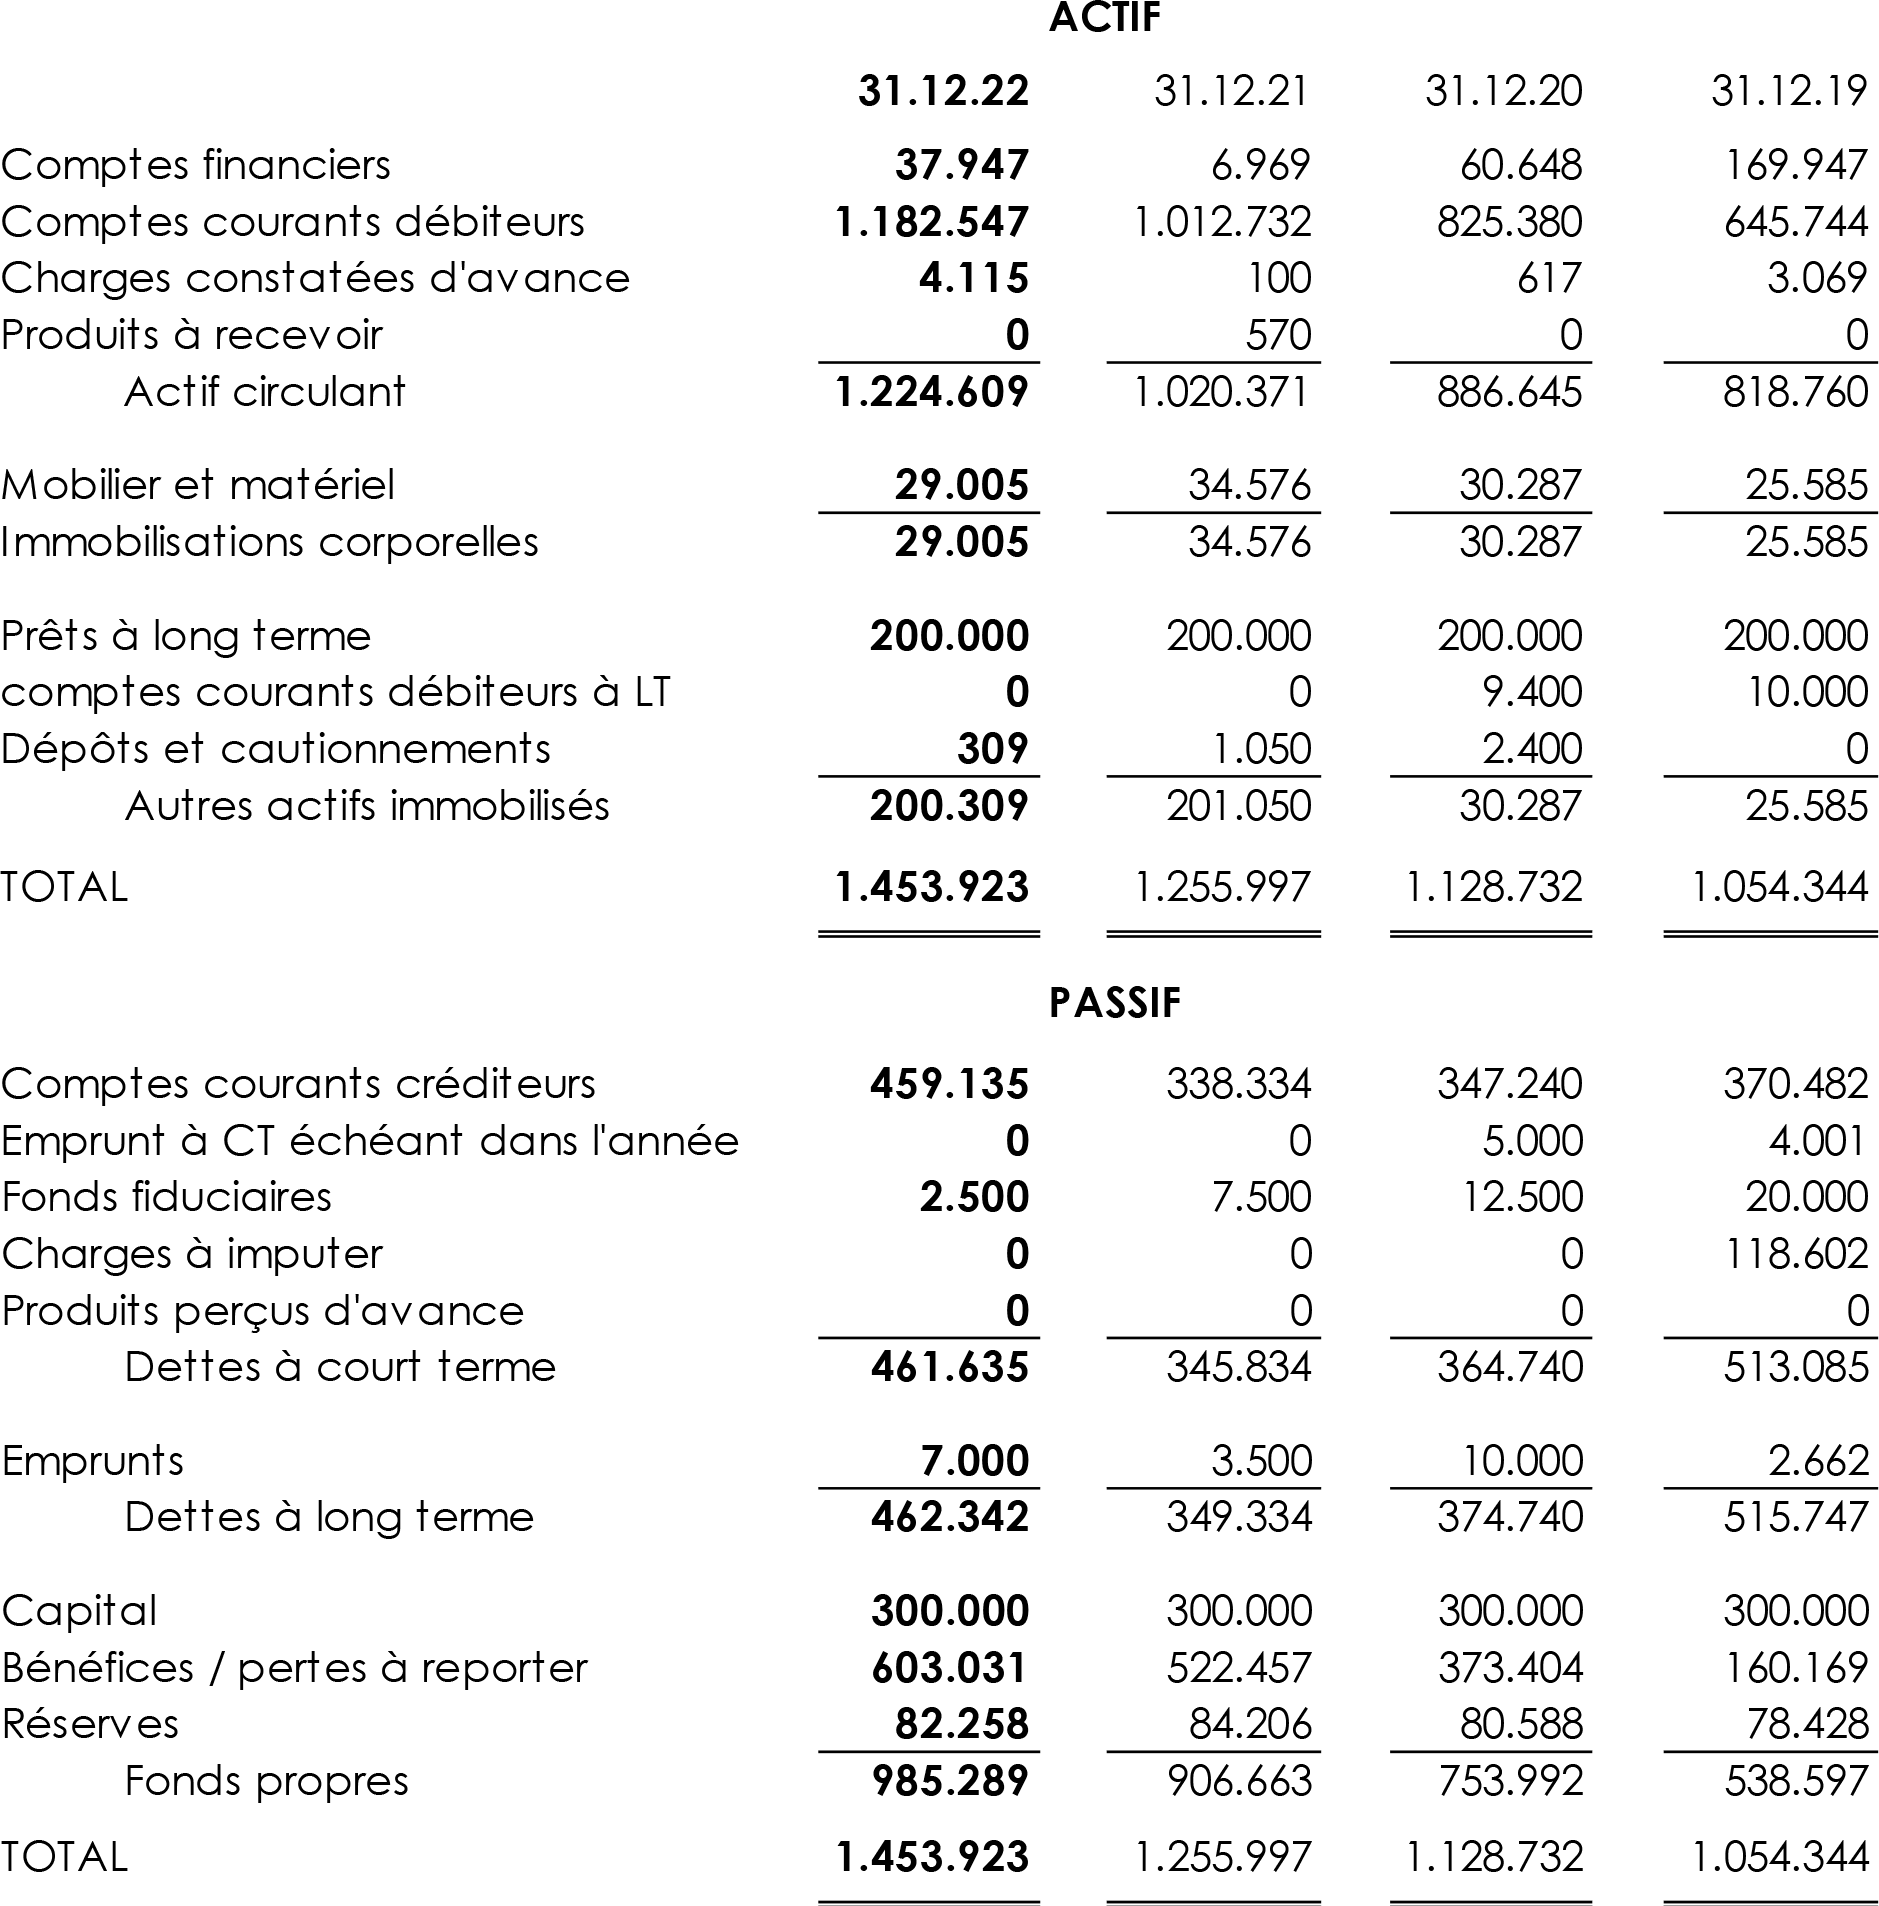
En 2022, la fédération possède donc 985.289 EUR de fonds propres dont 82.258 EUR de réserves réparties comme suit :
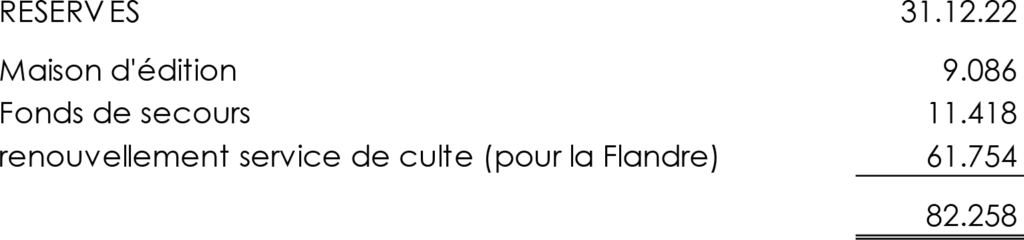
Le fonds de réserve « Maison d’édition » provient de la liquidation de la librairie que nous avions au 3e étage de la rue Ernest Allard, il y a maintenant plus de 30 ans. Sur suggestion de la GCAS, nous allons solder ce compte en 2023 en l’incorporant au capital.
La plus grande partie de nos fonds sont en fait mis à disposition du fonds des bâtiments, sous forme de prêt (voir comptes courants débiteurs et prêts à long terme). Dans ce même compte courant débiteurs se trouvent les dîmes et offrandes à recevoir au 31 décembre (248.881 EUR) que nous avons bien reçus début 2023. Une partie de ces dîmes et offrandes se retrouve également en compte courants créditeurs cette fois, car nous avons nous-mêmes un compte courant débiteurs vis-à-vis de l’Union, ainsi qu’une dette vis-à-vis de l’ONSS (charges sociales du 4e trimestre) et du ministère des finances (précompte professionnel de décembre), toutes deux soldées en 2023.
Les fonds fiduciaires reprennent une somme avancée par un membre qui la récupère par annuités.
Comptes de résultat (et budget 2023)
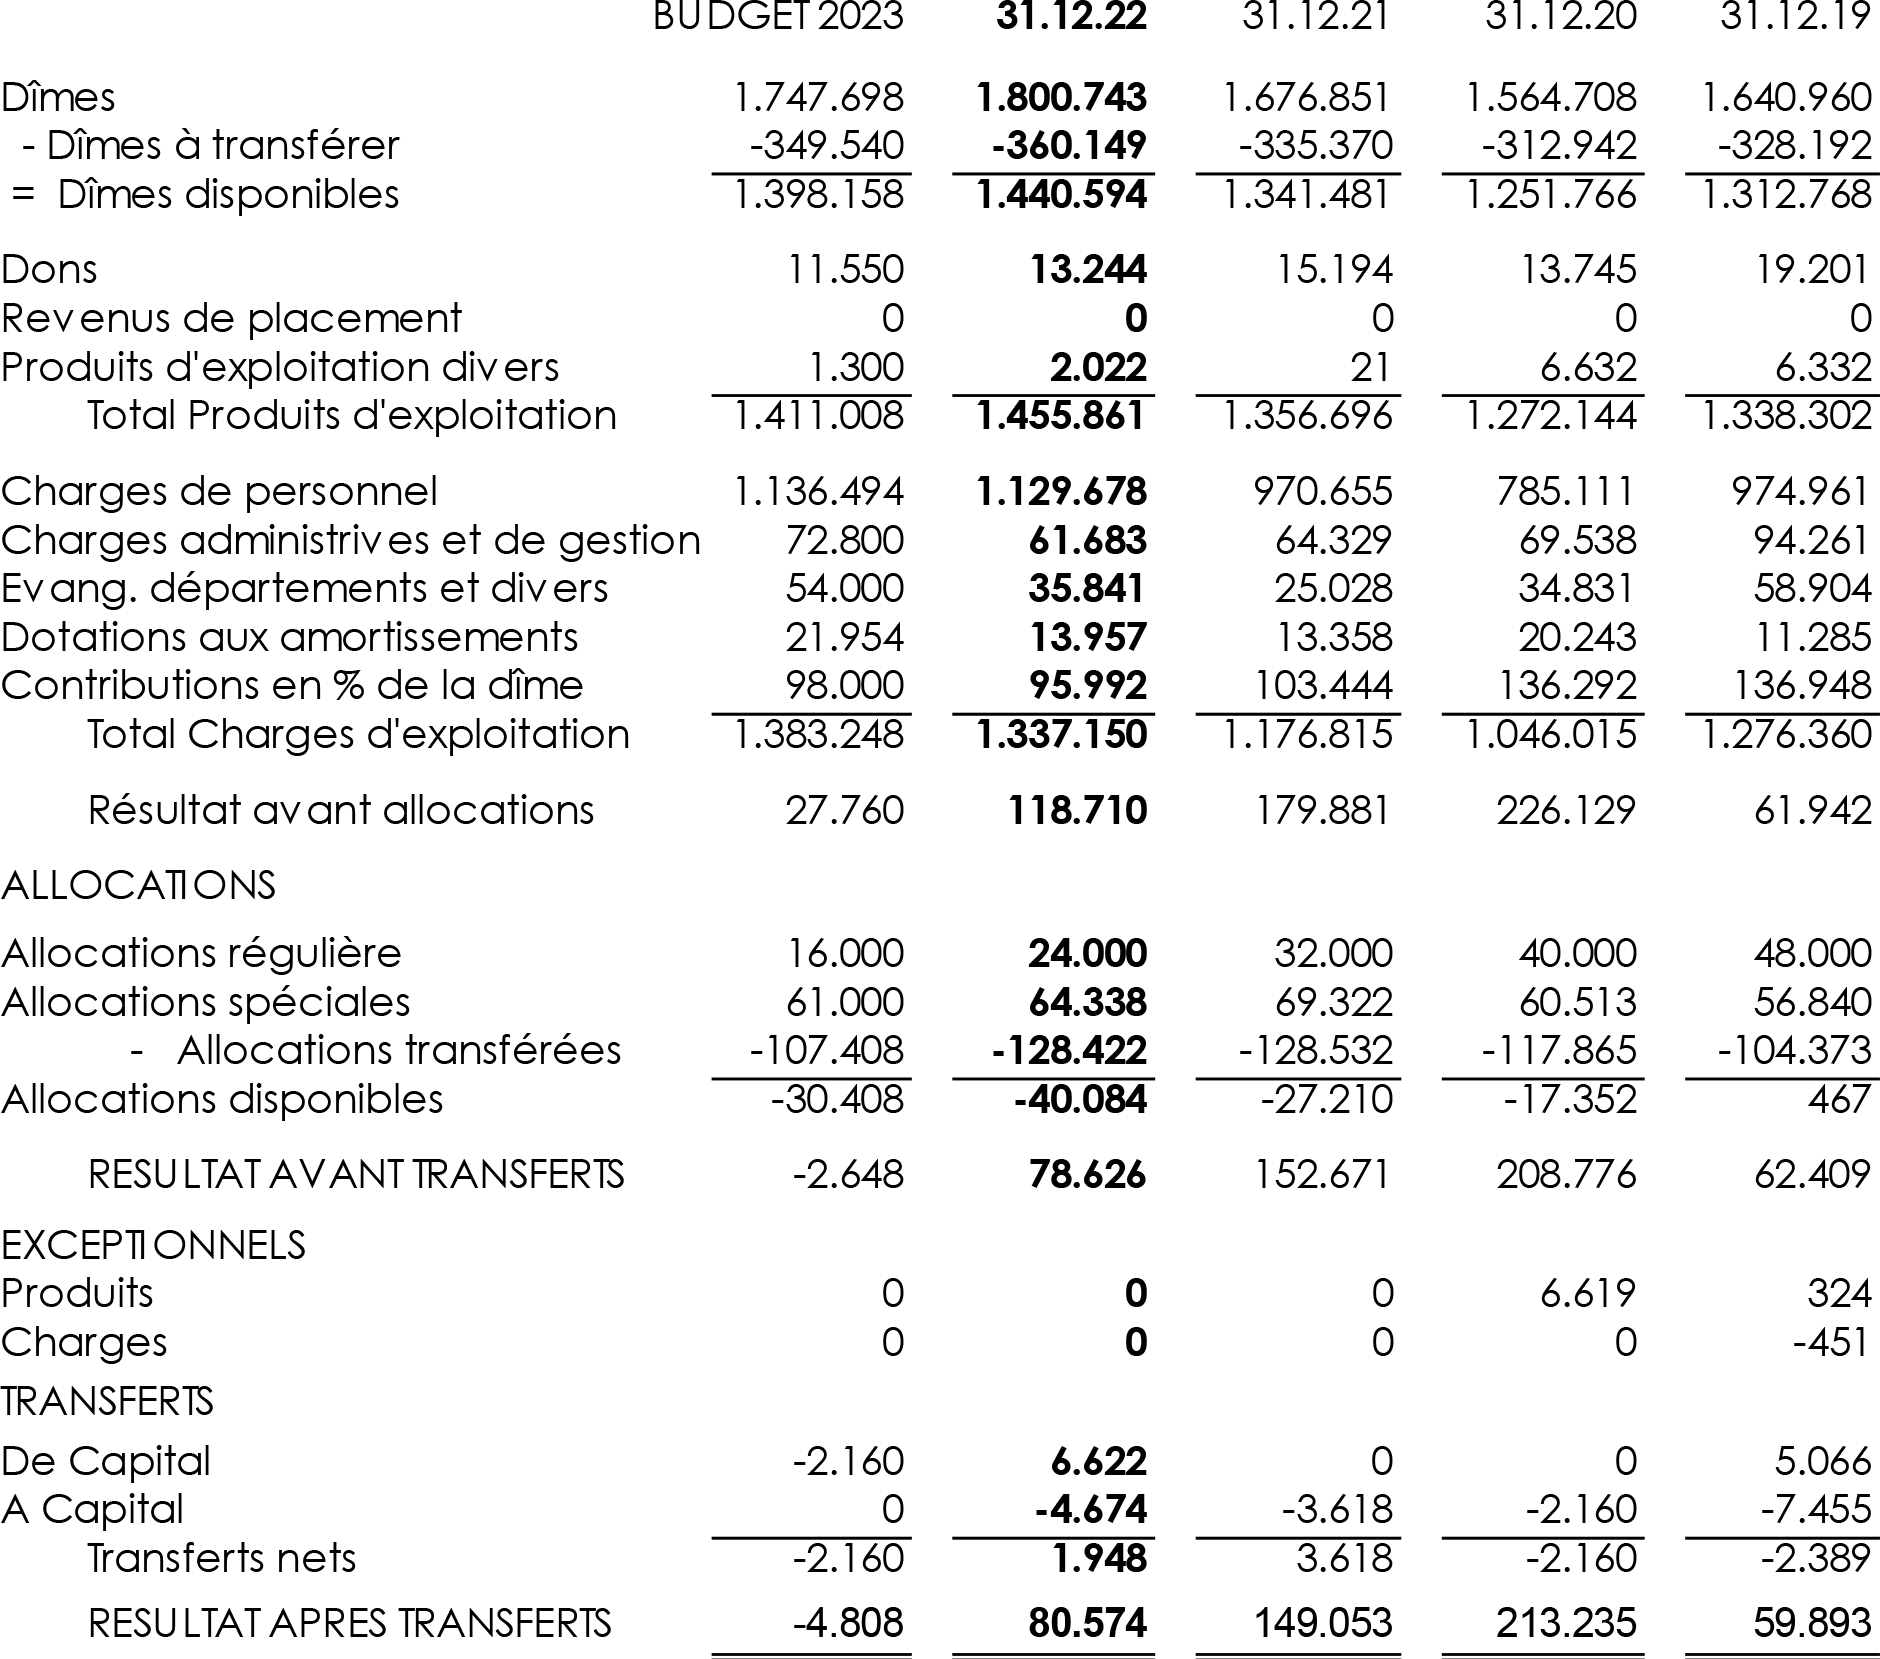
Chaque année, y compris en 2020, la fédération a terminé l’année avec un excédent. Le budget 2023 est repris tel que voté par le Conseil d’administration en novembre 2022. Depuis lors, plusieurs événements tels que l’engagement de deux pasteurs mais aussi une allocation exceptionnelle promise par l’Union (avec l’accord des deux fédérations françaises) sont déjà venus perturber ce budget. Nous espérons encore terminer l’année 2023 en équilibre.
Ci-dessous le compte de résultat détaillé, avec quelques explications.
Tous d’abord les revenus, y compris les allocations reçues :

En ce qui concerne les produits divers d’exploitation, le loyer de la société Orange S.A. pour l’antenne placée sur le toit de la fédération est transféré à la comptabilité des bâtiments depuis 2021.
En ce qui concerne l’allocation régulière : pendant des dizaines d’années, en soutien à notre petite fédération, nous avons reçu chaque année une allocation spéciale de la Division qui comprenait également, avec la complicité de l’Union, une allocation pour le travail d’ESDA (Woord van Hoop). Cette allocation disparaît petit à petit. Nous recevrons encore 16.000 EUR pour 2023 et 8.000 EUR en 2024.
Dans les allocations spéciales, l’allocation Internship a pour objectif de soutenir l’engagement des jeunes pasteurs devant encore accomplir leur stage de début de carrière. L’allocation ADRA est une aide directe de l’Union pour le financement du directeur ADRA Belgique, comme cela se fait pour ADRA France. Elle est donc transmise à l’ASBL ADRA-BE. Et l’allocation traduction est une allocation de notre Union pour soutenir nos besoins spécifiques administratifs en Belgique-Luxembourg et plus particulièrement nos besoins en traductions.
Viennent ensuite les dépenses, et en particulier les charges de personnel que voici :
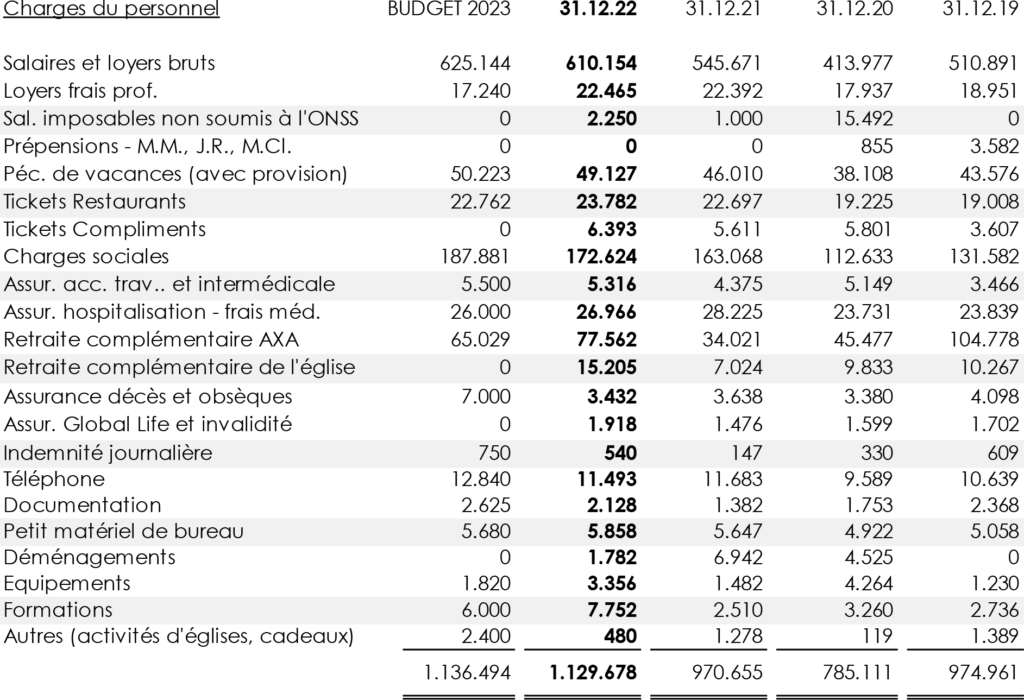
Pour comprendre les variations entre années, il faut regarder ce tableau en même temps que le tableau suivant ci-dessous reprenant tous nos employés sur cette même période de quatre ans. Une chose qui saute aux yeux, c’est la diminution des salaires et loyers bruts, les charges sociales et les frais de déplacements en 2020. Les frais de déplacements, c’est facile à comprendre puisqu’on ne pouvait plus se déplacer en cette période de COVID ou organiser des rencontres, interdiction qui s’est en partie prolongée en 2021. La diminution des salaires et charges sociales s’explique autrement : pour les mois d’avril, mai et juin 2020, nous avons mis tous nos employés au chômage partiel à raison de 80%, soit quatre jours de chômage et d’un jour de travail. Les mesures spéciales COVID ont permis en outre de compléter le chômage jusqu’à raison de l’imposable habituel de sorte que les employés n’ont pas eu à souffrir financièrement de cette mesure de mise au chômage. Les églises ont été fermées par le gouvernement pendant toute cette durée de mi-mars à mi-juin, ce qui justifiait pleinement cette mise au chômage partielle.
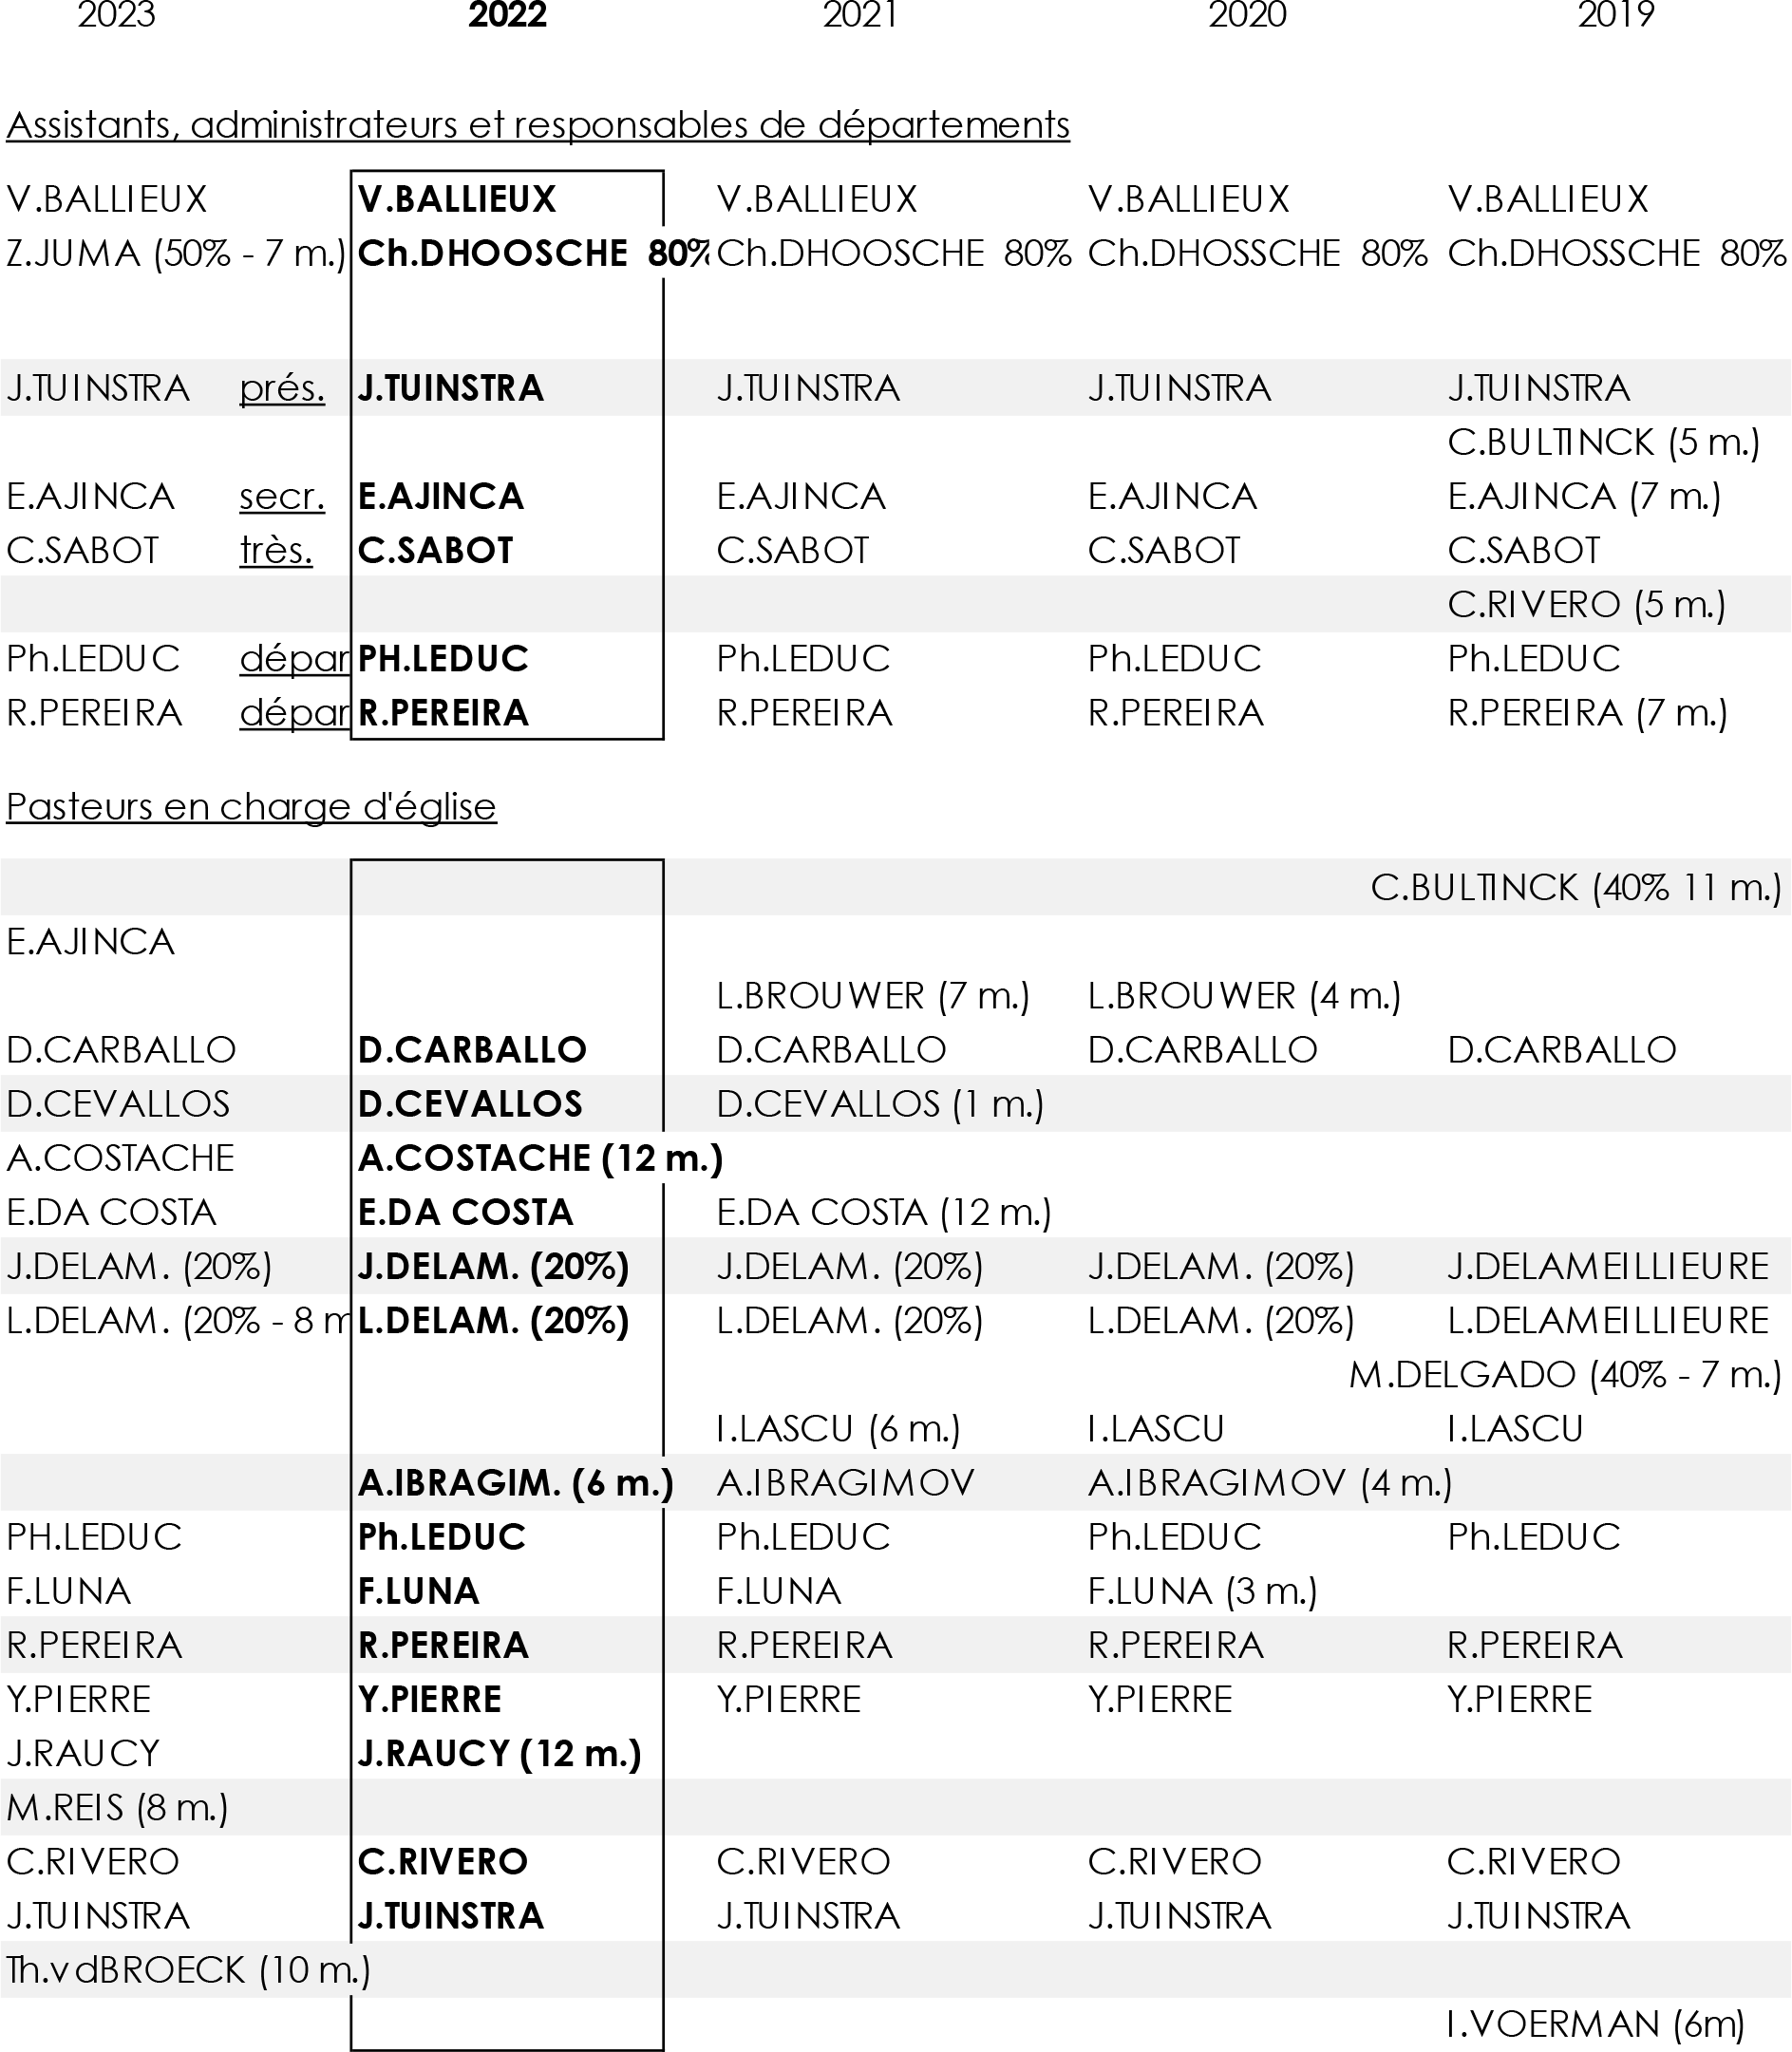
De cette manière, la fédération a pu économiser un gros 100.000 EUR. Ajoutée à cela la diminution du nombre d’équivalents temps plein en 2020 par rapport à 2019 et nous avons l’explication quant à la baisse des charges salariales de près de 190.000 EUR (19,47%) en 2020 et ceci même avec l’engagement en septembre des deux pasteurs L.Brouwer et A.Ibragimov.
Après les mois COVID, voici venus les mois d’inflation. Plusieurs fois en cours d’année, des sauts d’index sont annoncés en 2021 et 2022. Or depuis le 7 mars 2017, par décision des services de l’ONSS nous faisons partie de la Commission Paritaire 337 catégorie 139 pour le secteur non marchand. Une des conséquences est que l’indexation obligatoire des salaires s’applique maintenant à nous également. Jusqu’à présent dans l’Union, les augmentations de salaires étaient décidées en fin d’année et appliquées au 1er janvier. Exceptionnellement, l’Union et les trois fédérations avons tous dus procéder à une indexation au 1er septembre 2022. Pour notre fédération, l’indexation était de 8,24 %.
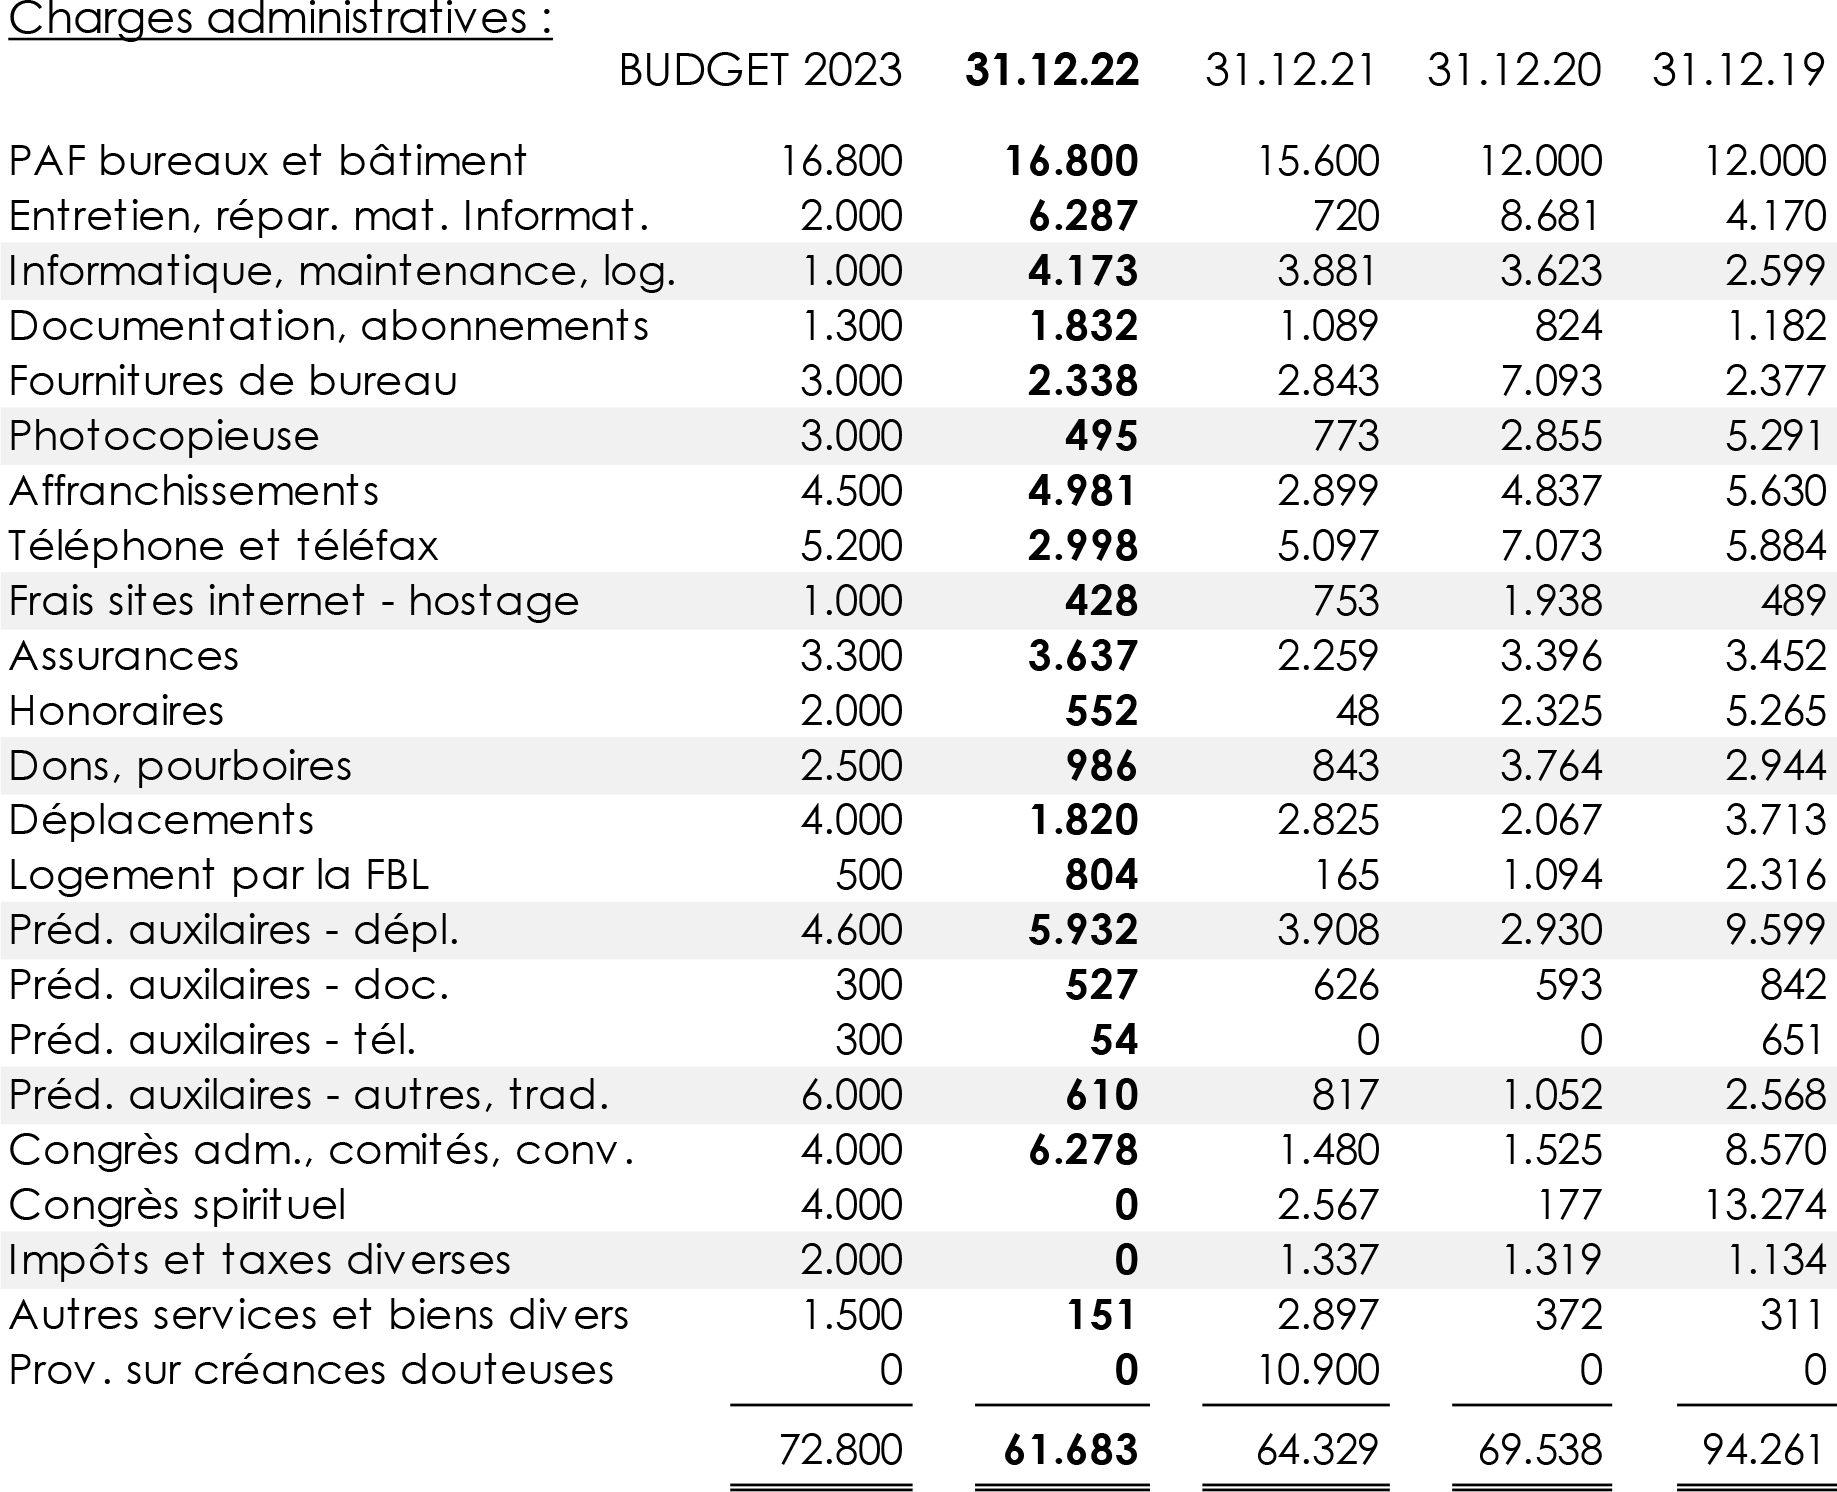
Pour ce qui concerne les frais généraux et frais administratifs, ici aussi les frais de déplacements de nos prédicateurs auxiliaires ont diminué en 2020 et 2021 en conséquence du COVID. Remarquez aussi la baisse des frais de photocopies en 2021 et 2022. Cela s’explique par l’utilisation du copieur par d’autres entités tel que ADRA-BE qui rembourse ensuite ses copies à l’unité à un tarif qui tient compte de l’amortissement de la machine.
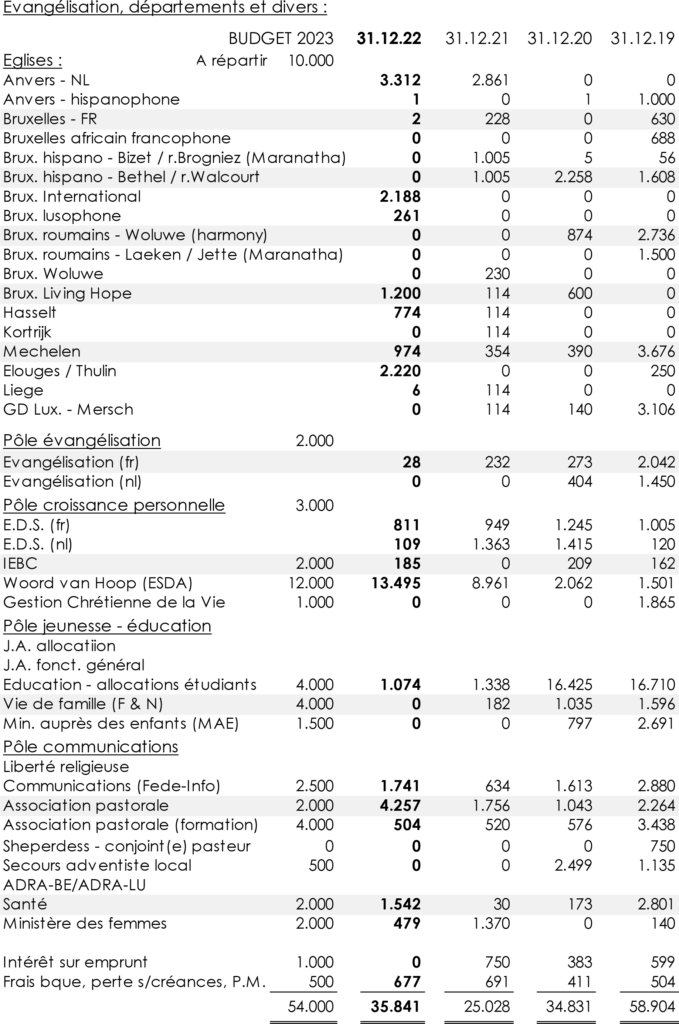
Dans le détail des dépenses d’évangélisation et de départements ci-dessus, vous ne trouverez pas nos allocations pour la jeunesse ni pour ADRA. A la demande de nos auditeurs de GCAS, pour des raisons de présentations comptables ces allocations ont été déplacées en « allocations transférées » que vous trouverez ci-dessous.
Vous remarquerez l’augmentation constante des frais du département Woord van Hoop, anciennement ESDA (équivalent de l’IEBC côté francophone, soit les cours bibliques par correspondance). Avec l’aide des églises participantes, sa responsable Inge Pollin a relancé la distribution de folders d’inscription au cours, bien souvent par distribution massive postale. Les cours bibliques sont ensuite imprimés en quantité de 25 exemplaires, selon les demandes. Tout est donc imprimé sur papier et envoyé par poste aux curistes au fur à mesure de leurs réponses aux questions des leçons précédemment reçues. La méthode retrouve son succès d’antan mais pour un coût toujours plus élevé pour l’institution, le cours étant gratuit pour le curiste. En France, en Suisse et aux Pays-Bas, l’accent est mis sur des cours en ligne. C’est cette piste que voudrait plutôt suivre l’IEBC francophone. Mais ce ne sont pas des vrais cours en ligne qui sont actuellement proposés. Il faudrait donc améliorer la formule. Dans les prochains mois et années, une évaluation des différentes méthodes doit être faite.
Vous remarquerez également les 16.710 EUR en 2019 et 16.425 EUR en 2020 inscrits à la ligne « Education – allocations étudiants ». Il s’agit ici des bourses d’étude données à nos étudiants en théologie Jérôme Raucy, Fabio Luna depuis lors devenus pasteurs dans notre fédération, à Carlos Ricaurte et au pasteur Ricardo Pereira pour l’obtention de son Master 1 et 2.
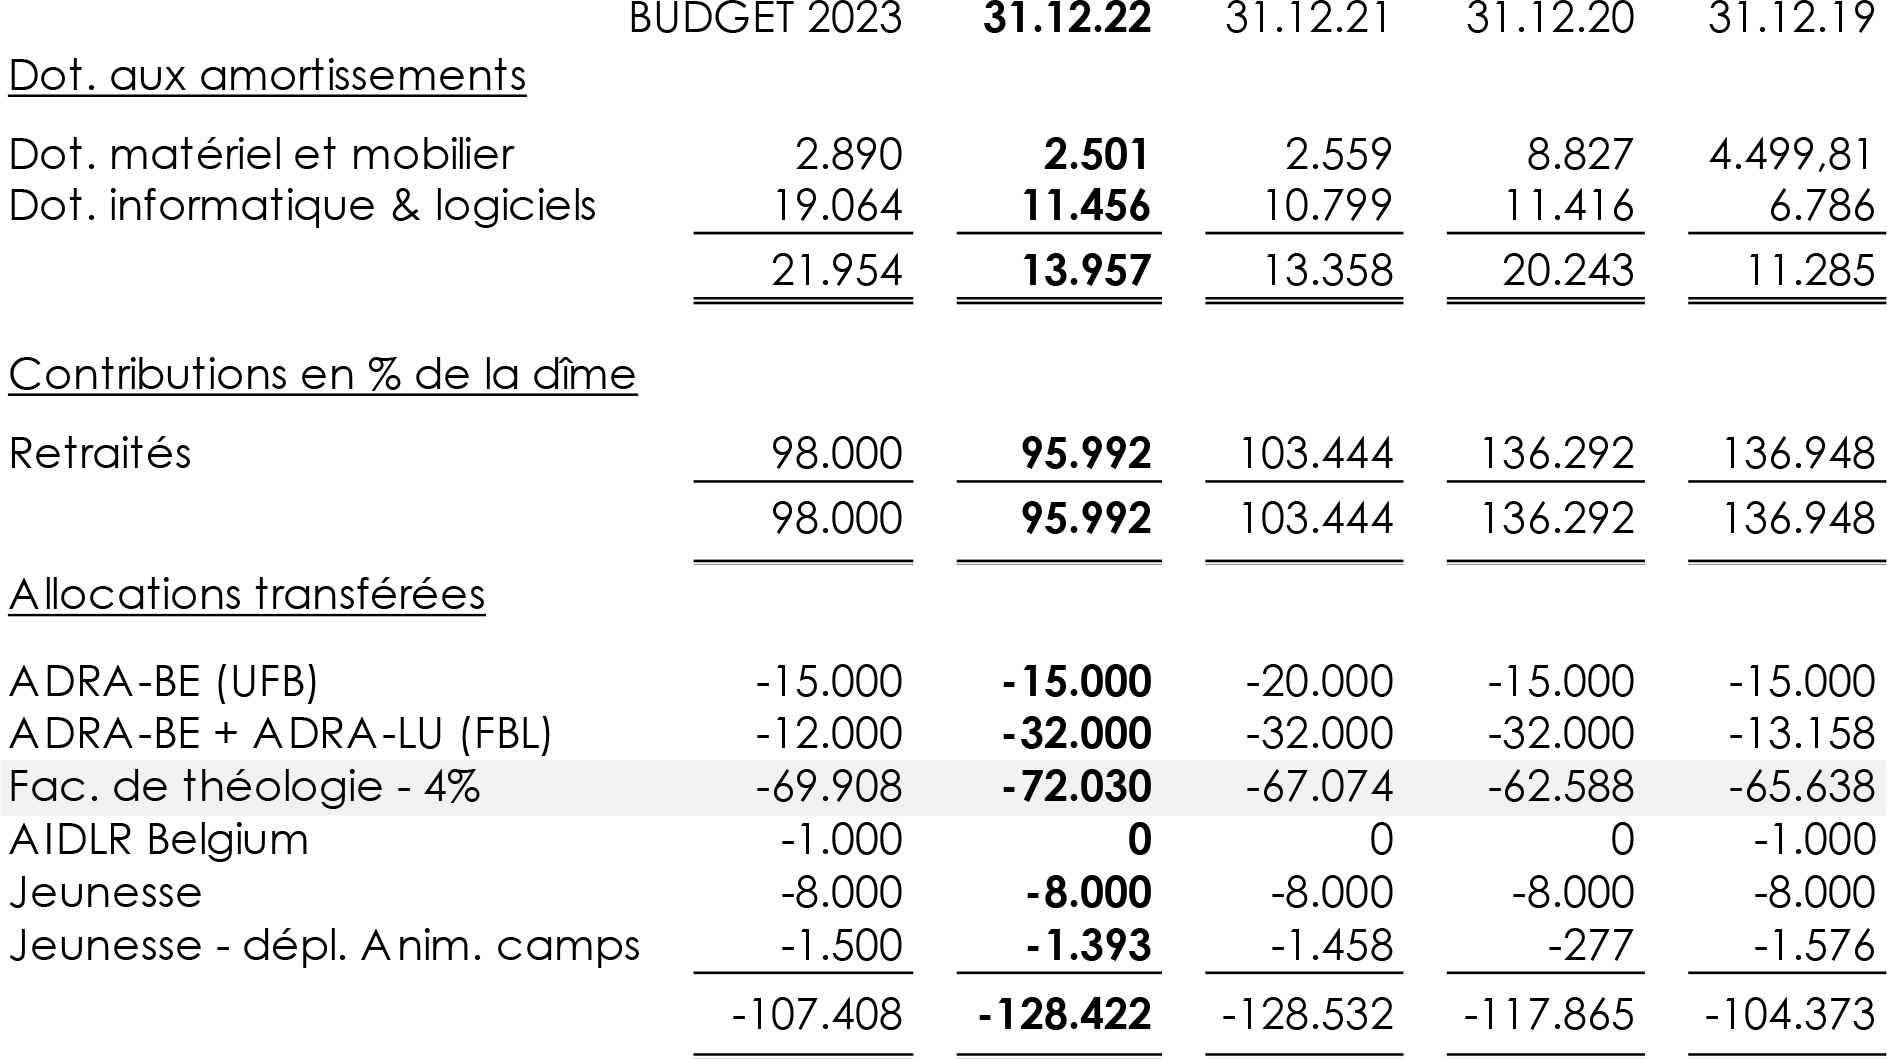
Et enfin ci-dessus, dans les allocations transférées vous trouverez le transfert de 4 % de nos dîmes au Campus de Collonges pour le financement de notre faculté de Théologie. Après plusieurs réunions de concertation, ce pourcentage va maintenant passer de 4 % à 5,3 % pendant les trois prochaines années. Une évaluation financière suivra.
Les bâtiments
Bilan
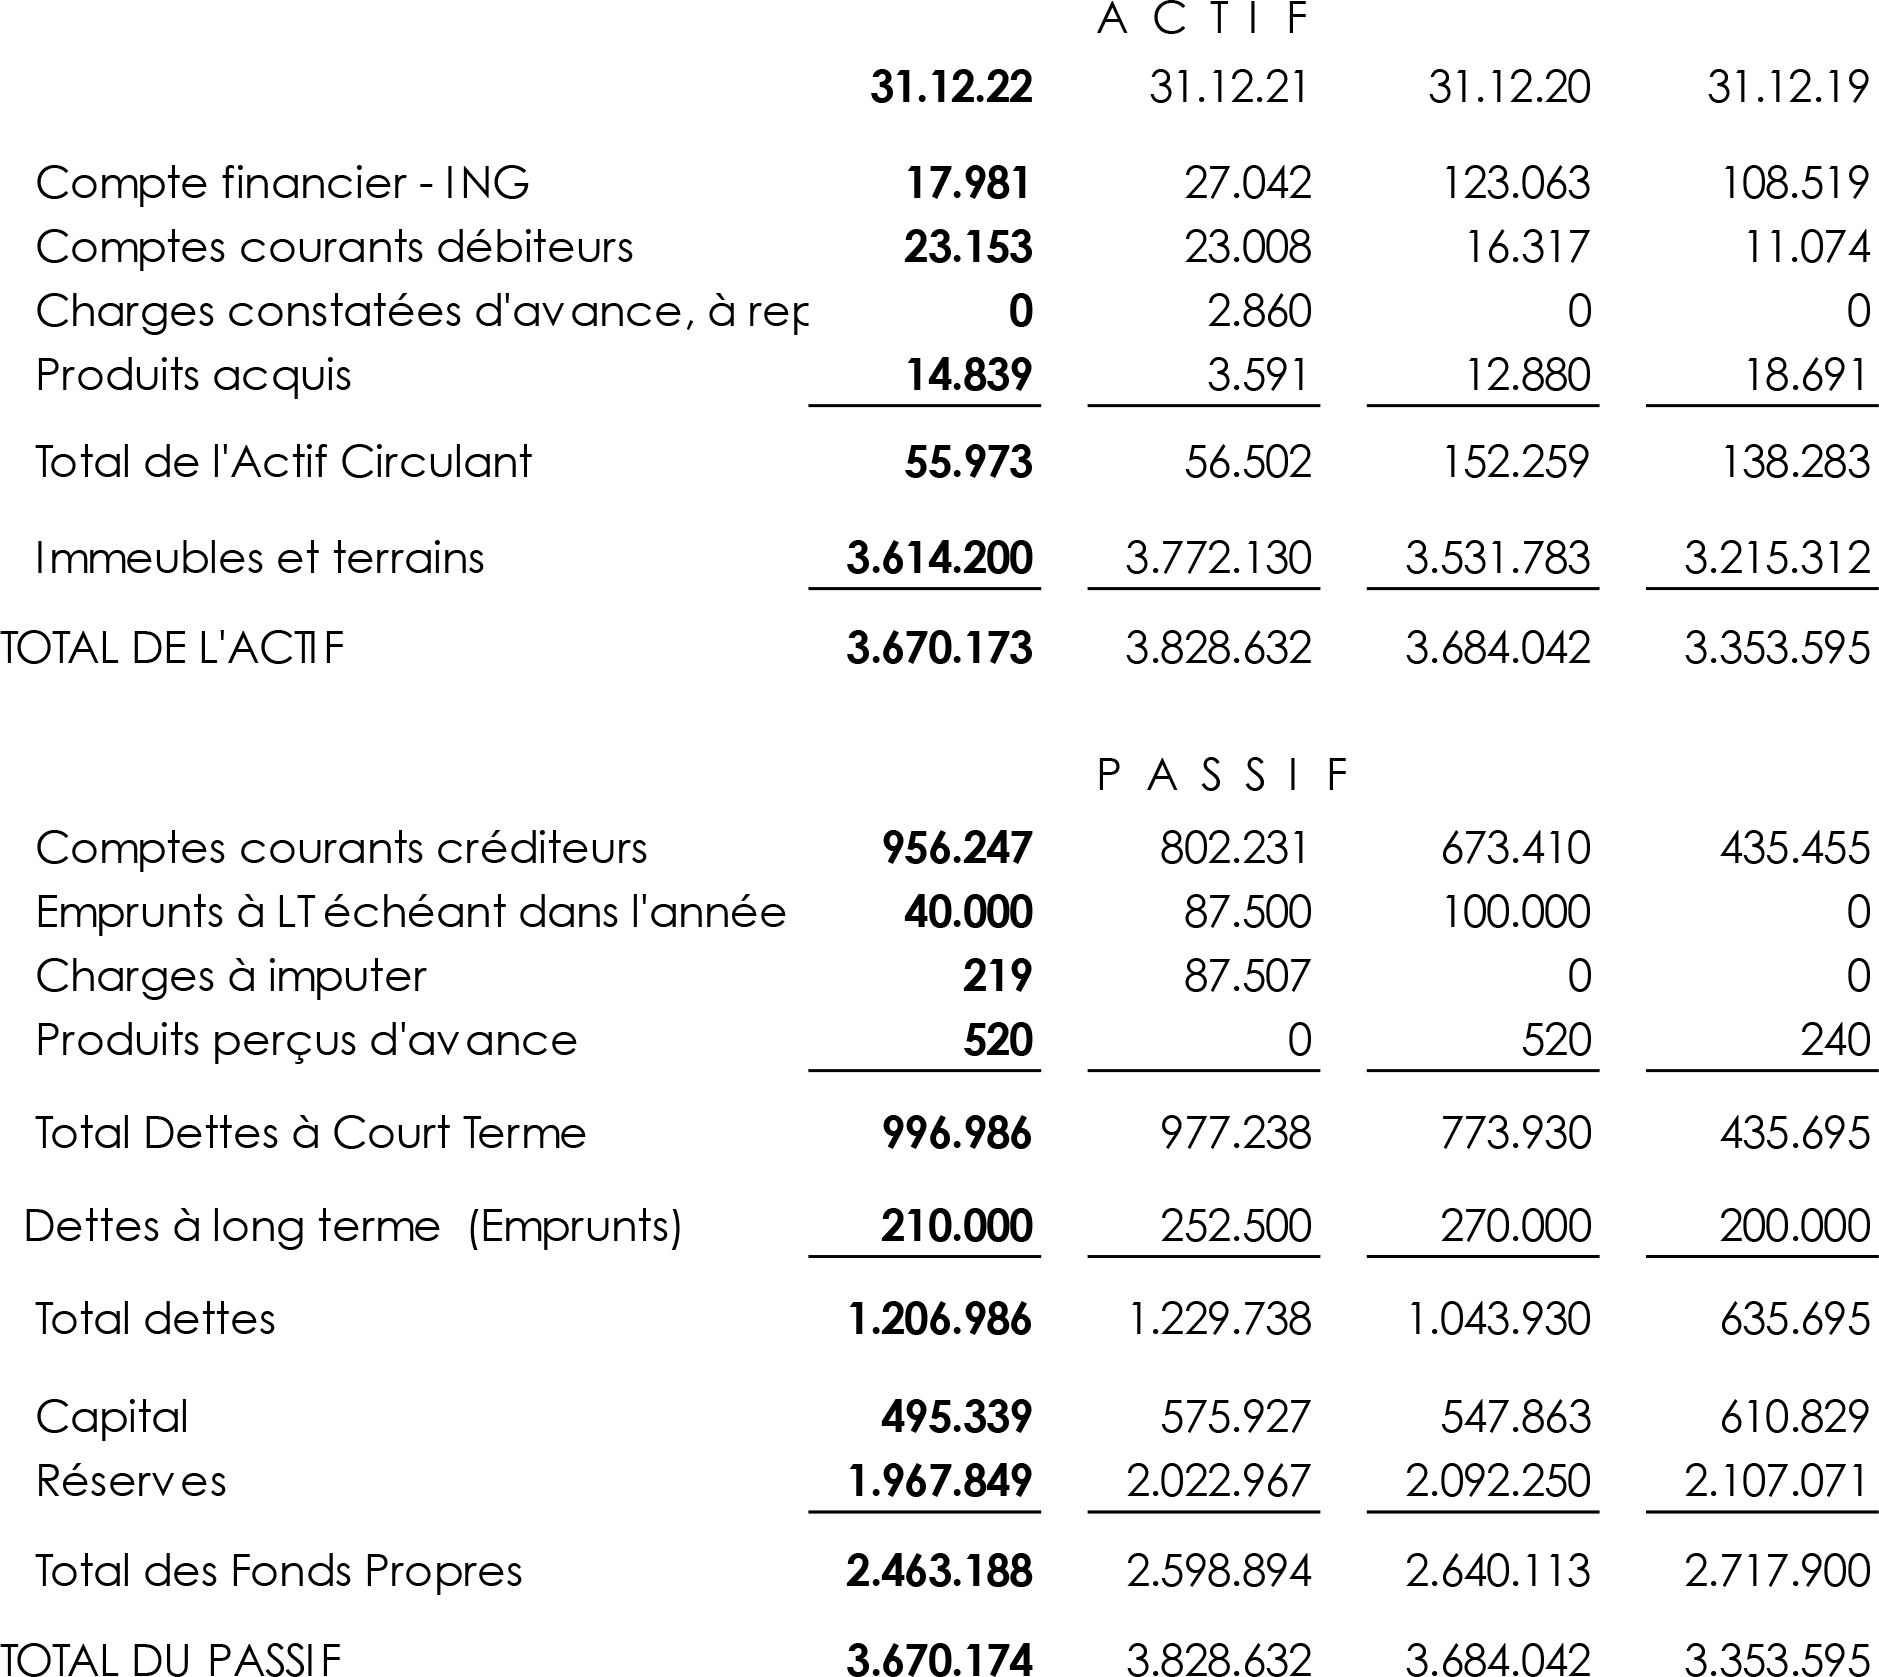
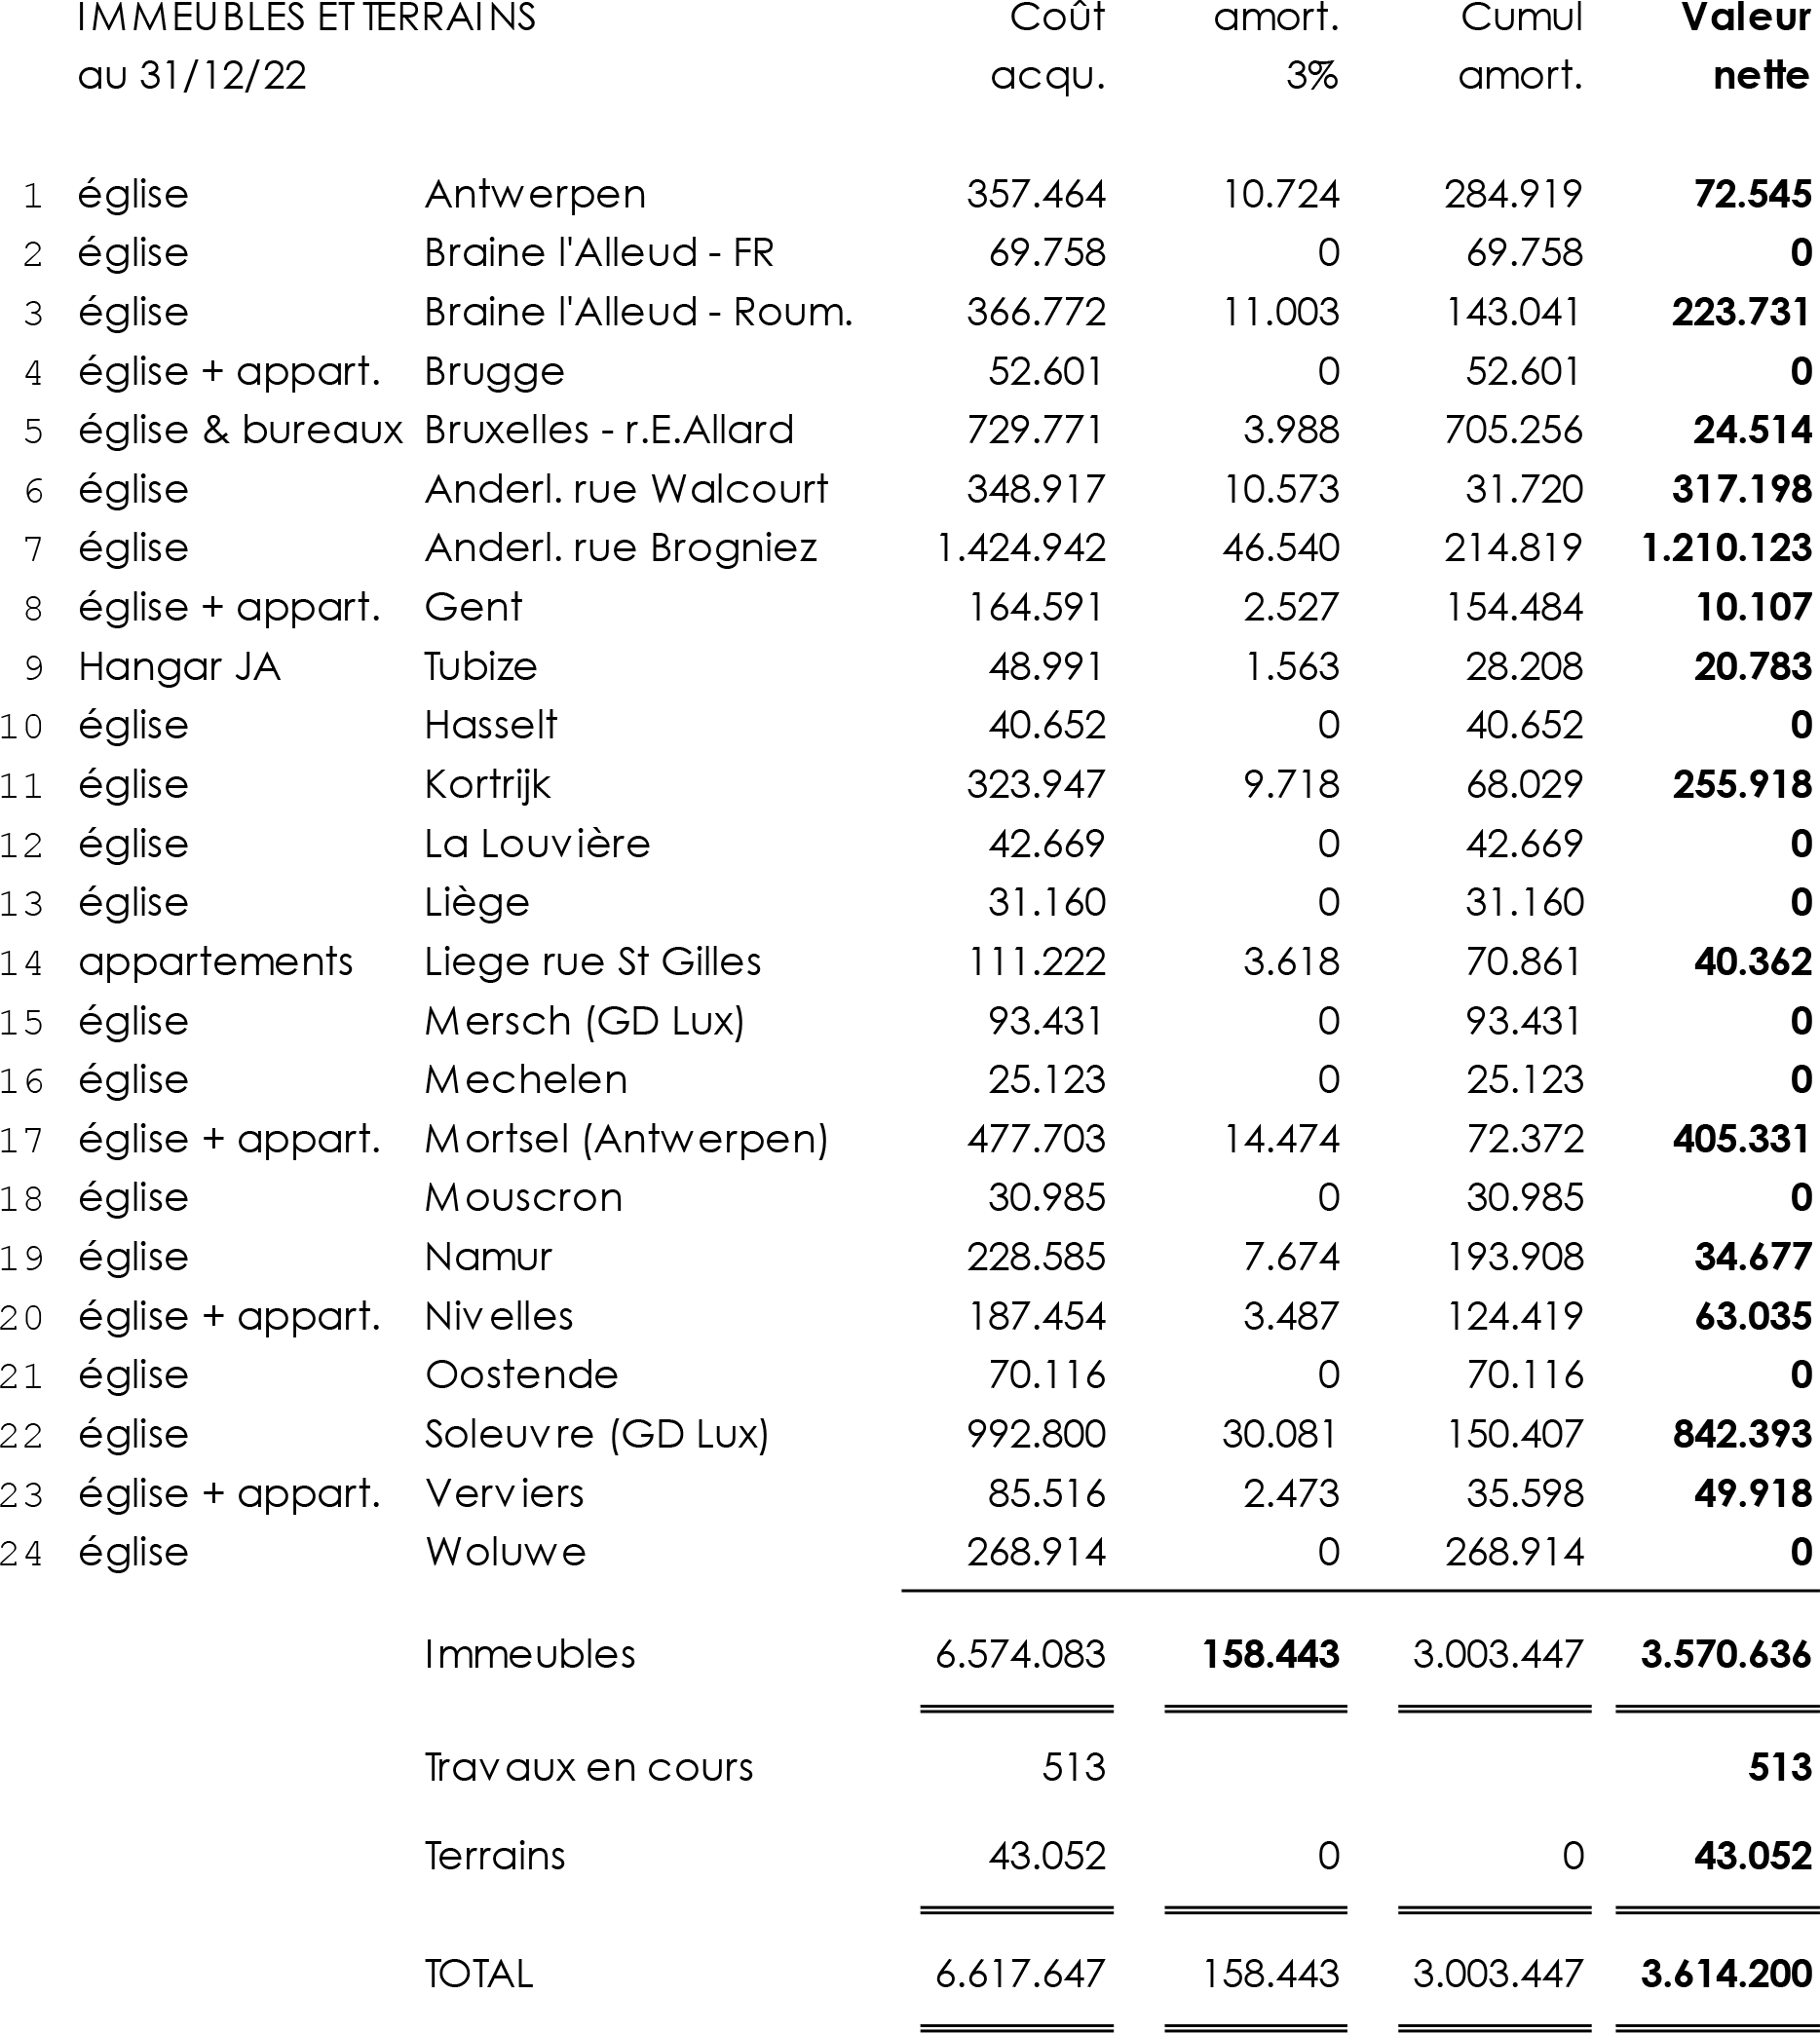
Le financement de tout ce qui concerne les bâtiments, achats et travaux, se fait avec des dons ou autres revenus que les dîmes. Nous avons donc une comptabilité séparée pour les bâtiments. A la prochaine assemblée générale quadriennale, le service d’audit de GCAS souhaite maintenant que nous fassions une consolidation de toutes nos comptabilités car même si le financement est distinct, c’est bien l’ensemble (bâtiments + culturel + départements) qui donne une image correcte de la fédération. Au printemps 2019, après 5 ans d’attente, l’église d’Elouges a enfin pu être vendue et transformée en habitation. En janvier 2020, nous avons acheté l’église protestante néerlandophone située rue Walcourt à Anderlecht grâce à un petit prêt de la Division. Le solde du prêt (40.000 EUR) sera remboursé cette année 2023. Le projet derrière cet achat était d’échanger les rôles entre propriétaire et locataire : l’église hispanophone de Bethel qui était locataire devient maintenant propriétaire par l’intermédiaire de la fédération tandis que l’église protestante qui était propriétaire devient maintenant locataire mais avec les soucis en moins. En octobre 2021, sur décision de l’église de Charleroi, la fédération a vendu le bâtiment qui sera transformé en 2 logements. L’église loue actuellement une salle mais espère pourvoir acheter dans un avenir proche un nouveau bâtiment. Tout est question d’opportunité et de moyens financiers. En 2022, rien à signaler si ce n’est l’inauguration de nos deux églises lusophone et hispanophone rue Brogniez achetées en 2017 et transformées du sol au plafond. Ah oui, n’oublions pas durant ce mandat la finalisation de notre salle Lambertine au 4e étage de la rue Ernest Allard : nous avons maintenant une magnifique salle interactive de comité et de réunions pastorales. Dans les prochains mois, les couloirs du 4e et du sous-sol ainsi que nos portes de bureaux seront remis à neuf également. Il reste le projet Mortsel (future église ghanéenne d’Anvers) à finaliser, à savoir obtenir l’autorisation de transformer le bâtiment en église ce qui ne pose plus de problème en soi mais nous nous heurtons à l’exigence de trouver des places de parking supplémentaires. Sont actuellement mises en vente les églises de Malines et de Mouscron.
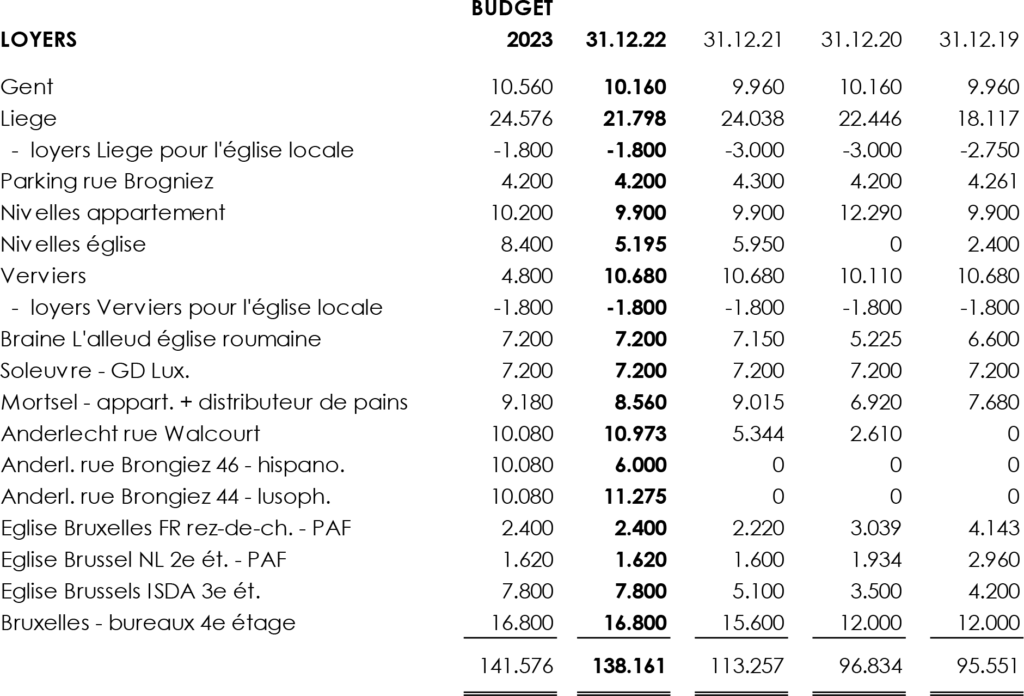
Ci-dessous le compte de résultat des quatre dernières années. Vous remarquerez la location de notre toit à Orange pour le placement d’une antenne GSM. Nous venons de recevoir une demande de Kinsky, le quatrième opérateur de téléphonie récemment agréé qui souhaite également venir installer une antenne sur notre toit.
Les loyers forment ensuite l’essentiel de nos revenus non-dîmes. Vous en trouverez le détail un peu plus loin. En en 2020, nous avons reçu un petit legs dont 1/3 bénéficie à la fédération et 2/3 à l’église d’origine de notre défunt membre.

Ces revenus servent à faire face à nos charges dont les dépenses annuelles y compris des travaux dans nos différents biens. A noter en honoraire les frais d’architecte concernant le bâtiment de Mortsel que nous prenons à notre charge. Les montants les plus importants sont les amortissements qui ne sont pas de l’argent décaissé mais bien une écriture comptable. Donc si nous faisons abstraction de ces amortissements, la comptabilité des bâtiments dégage environ 50.000 EUR d’excédent d’exploitation chaque année.
La jeunesse
Ci-dessous les comptes consolidés de la jeunesse. Autrement dit, le bilan et le compte de résultat du département reprenant toutes ses activités de l’année. Que celles-ci soient reprises dans la comptabilité de l’ASBL francophone ou de l’ASBL néerlandophone, peu importe. Cette répartition est décidée arbitrairement par le département, en conseil d’administration, en fonction des avantages procurés. Par exemples tous les camps d’été sont enregistrés dans la comptabilité de la JA-FR ce qui permet de recevoir des subventions de l’Office National de l’Enfance (ONE). Pour la fédération c’est bien le département notre interlocuteur et non les deux ASBL qui ne sont que des outils de gestion.
Bilan
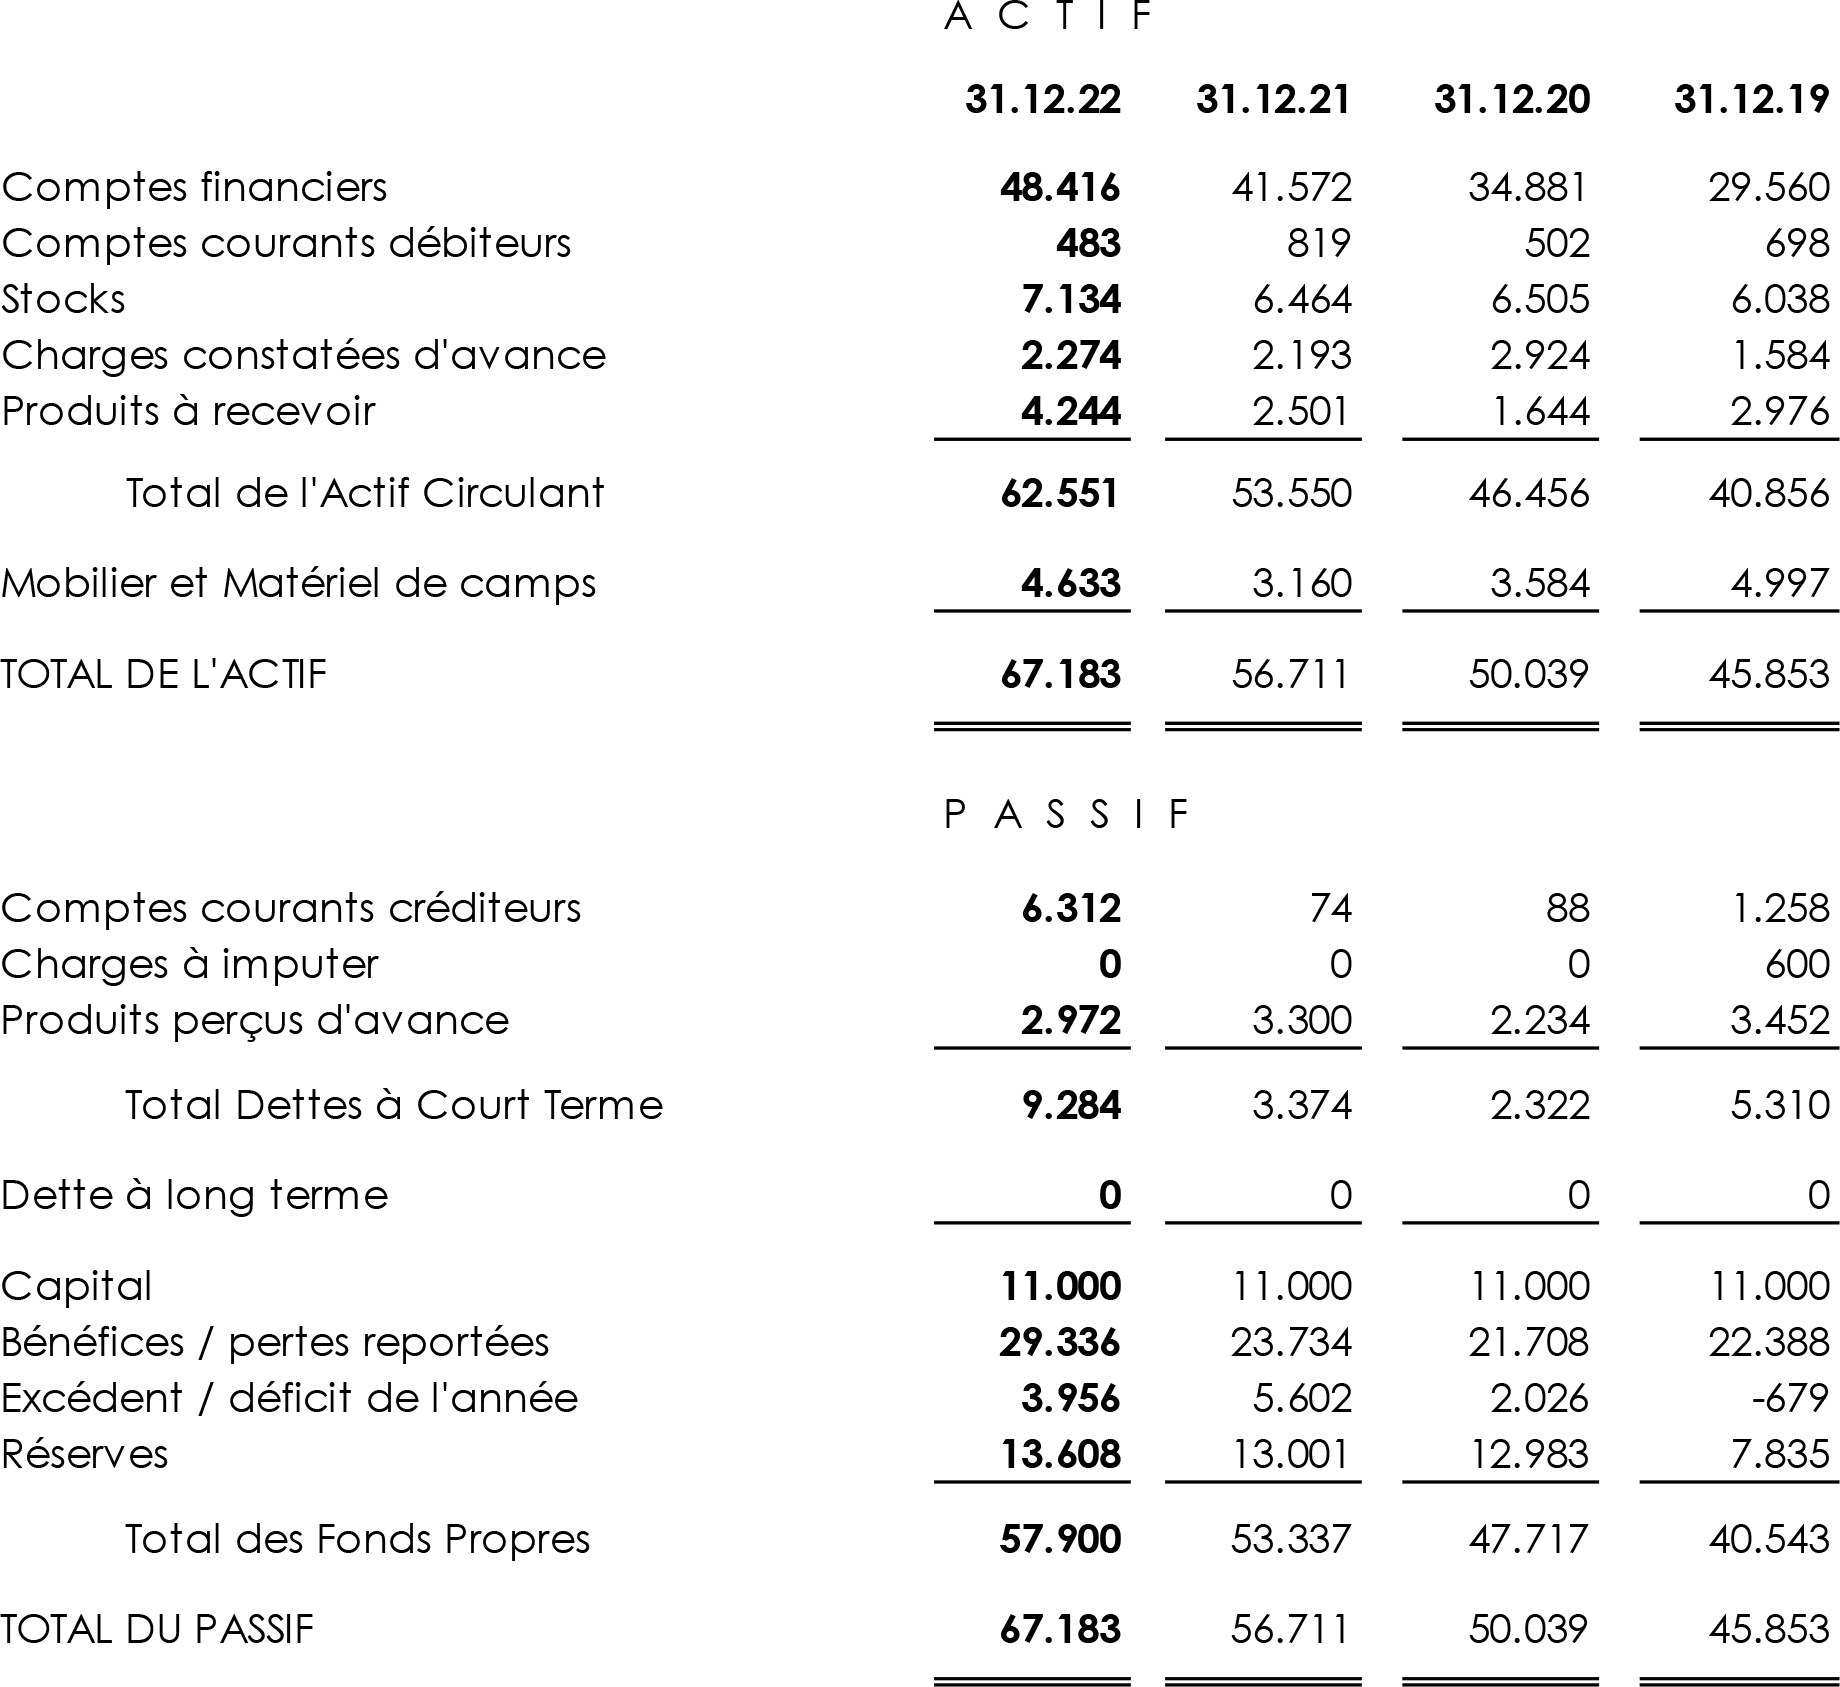
Chaque année, le département dégage un excédent qui se retrouve dans les bénéfices à reporter et au final dans les différents comptes bancaires. Le matériel de jeunesse à vendre (chemises, foulards, badges …) se trouve dans le stock enfermé dans les armoires du bureau du chef de jeunesse. Les réservations pour les terrains de camps de l’année prochaine se trouvent dans charges constatées d’avance et les subventions promises par l’ONE pour les camps de l’été passé sont dans les produits à recevoir car ils seront virés en 2023.
Au passif, les comptes courants débiteurs reprennent les factures encore à payer et les produits perçus d’avance reprennent les cotisations reçues mais qui doivent être reprises dans la comptabilité de l’année prochaine, en 2023.
En réserve, 1.000 EUR pour l’évangélisation, un fonds accidents automobile pour intervenir dans les dégâts éventuels occasionnés aux véhicules des animateurs pendant les camps, une réserve pour actions spéciales reprises COVID de 5.000 EUR.
Compte de resultat
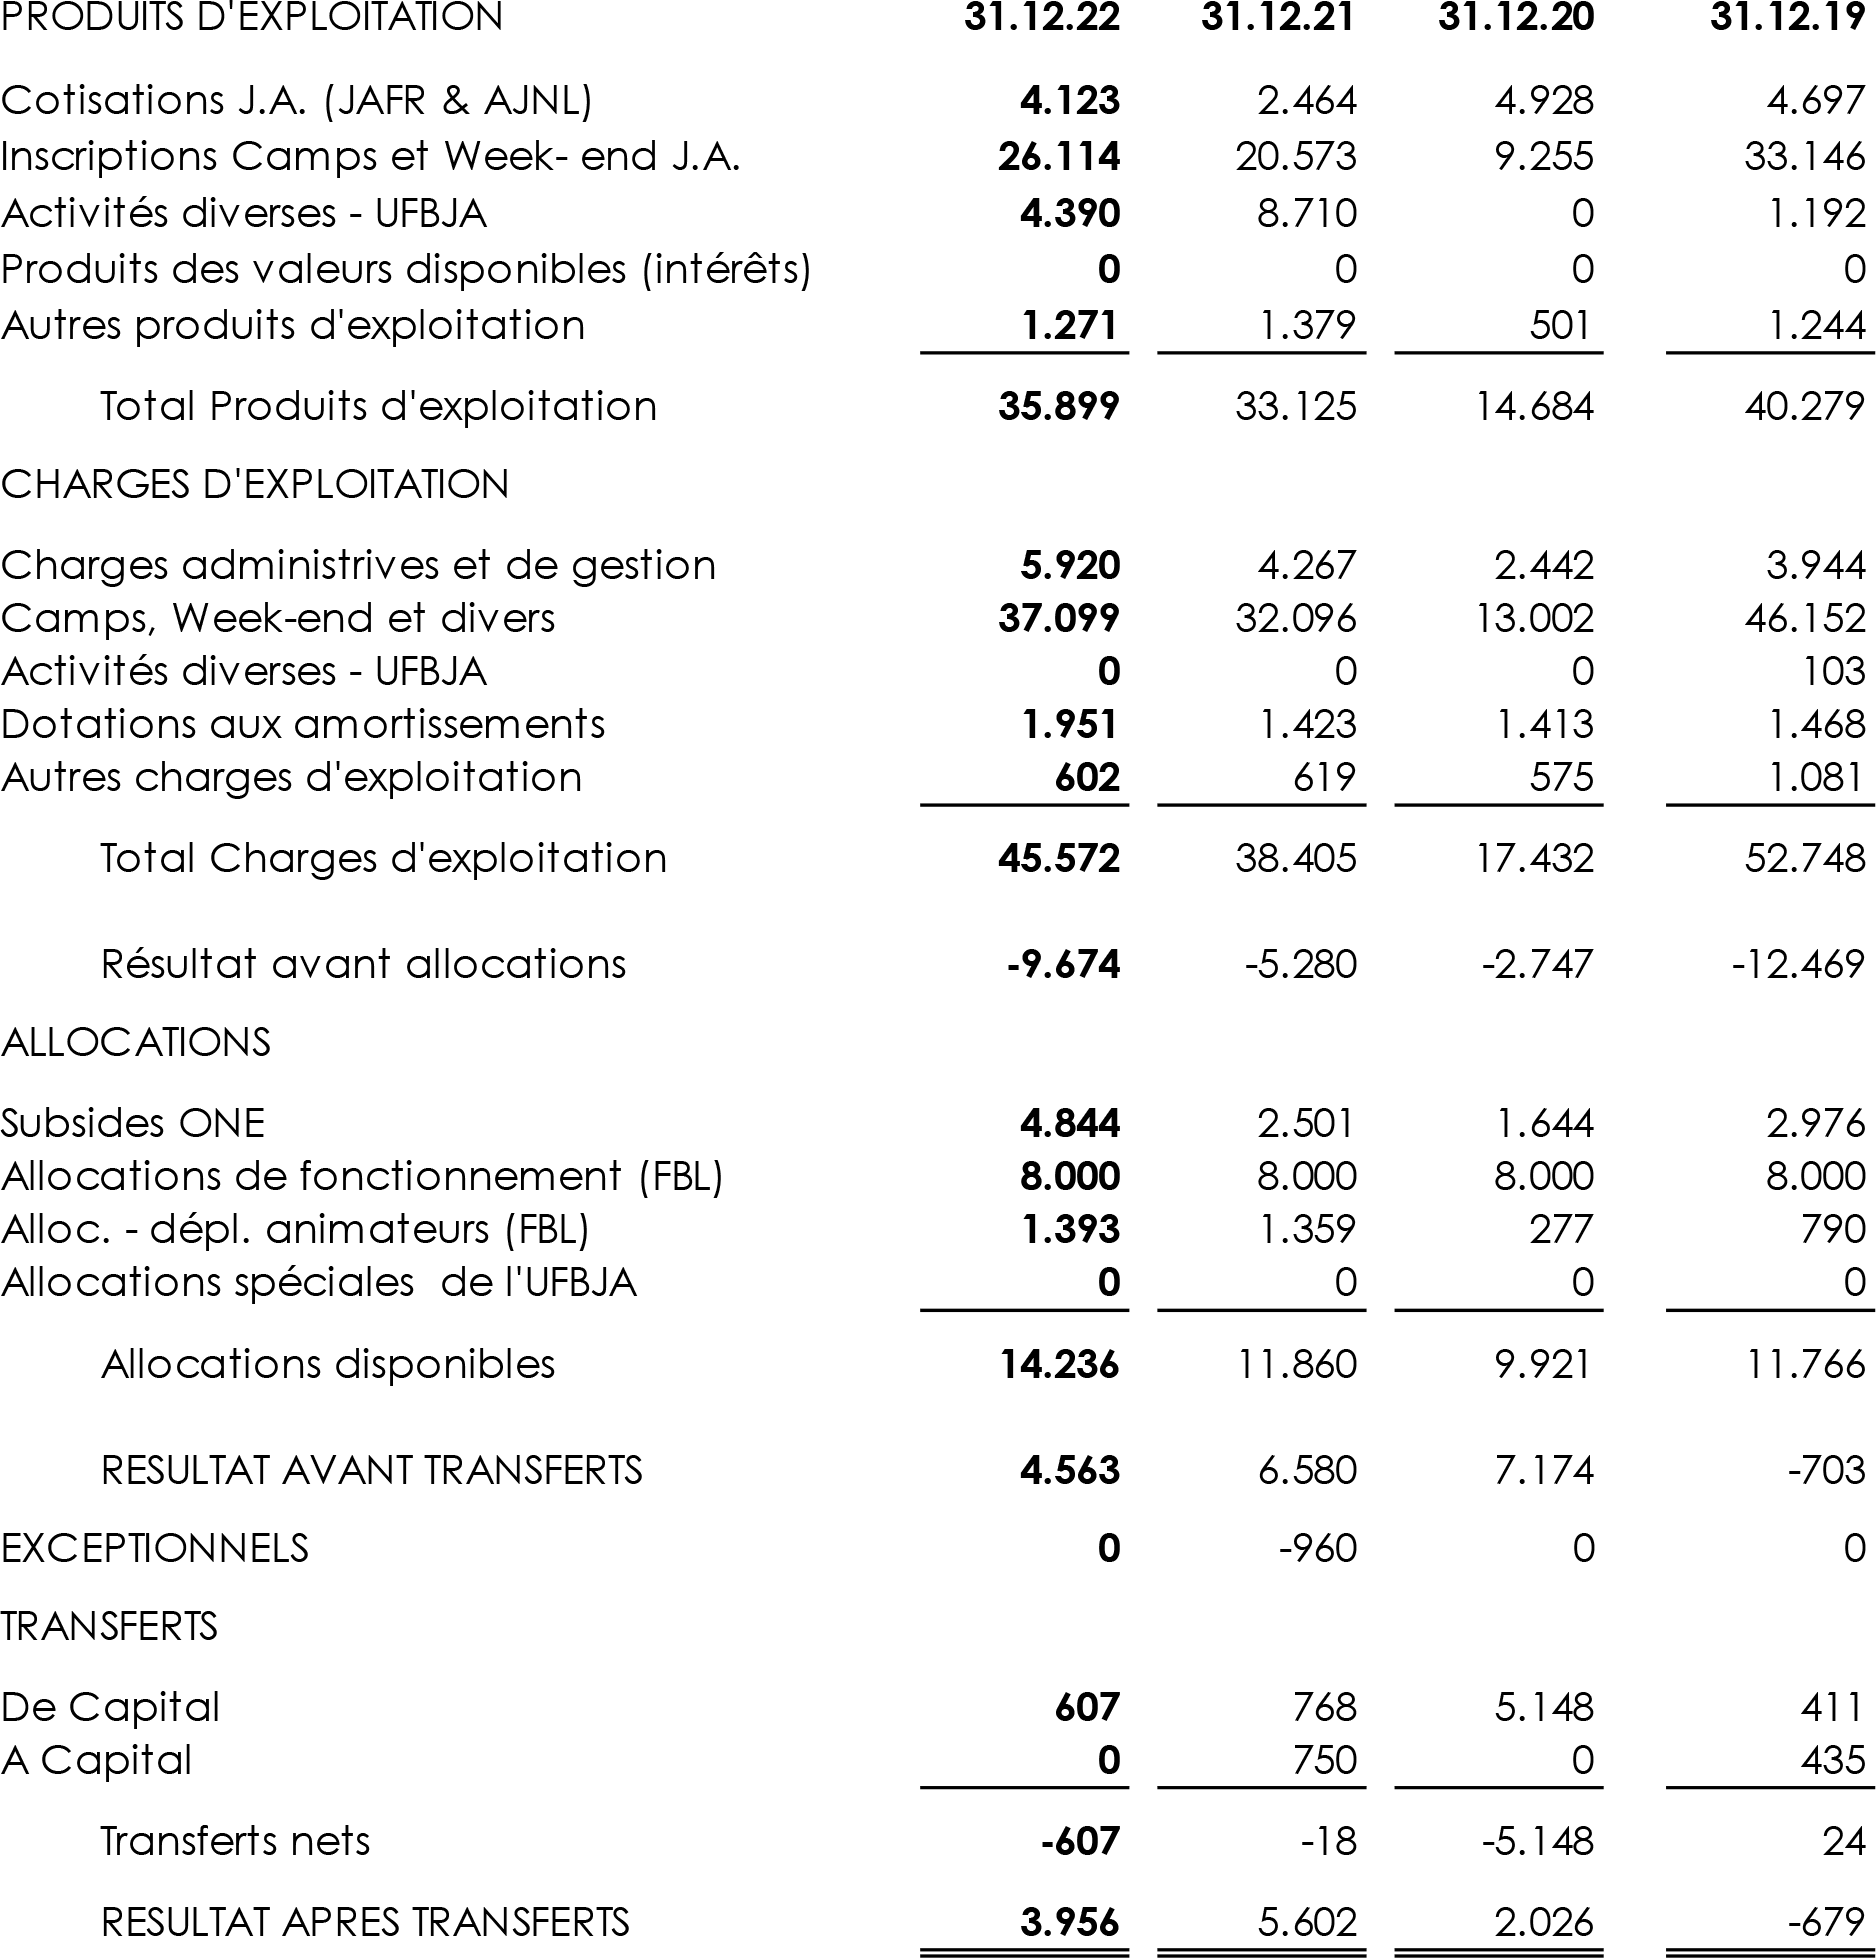
En effet, et on se retrouve maintenant dans le compte de résultat, la fédération donne une allocation annuelle de 8.000 EUR au département ainsi qu’une intervention dans les frais de déplacement des animateurs aux camps. En 2020, la plupart des activités a été annulée. La fédération a donc proposé de réduire cette allocation. Le département a demandé de la garder dans son entièreté tout en mettant 5.000 EUR en réserve en prévision d’une relance des activités après COVID. Cette somme devrait donc être utilisée prochainement.
L’Association pour la Defense de la Liberté Réligieuse (AIDLR)
Bilan
Compte de resultat
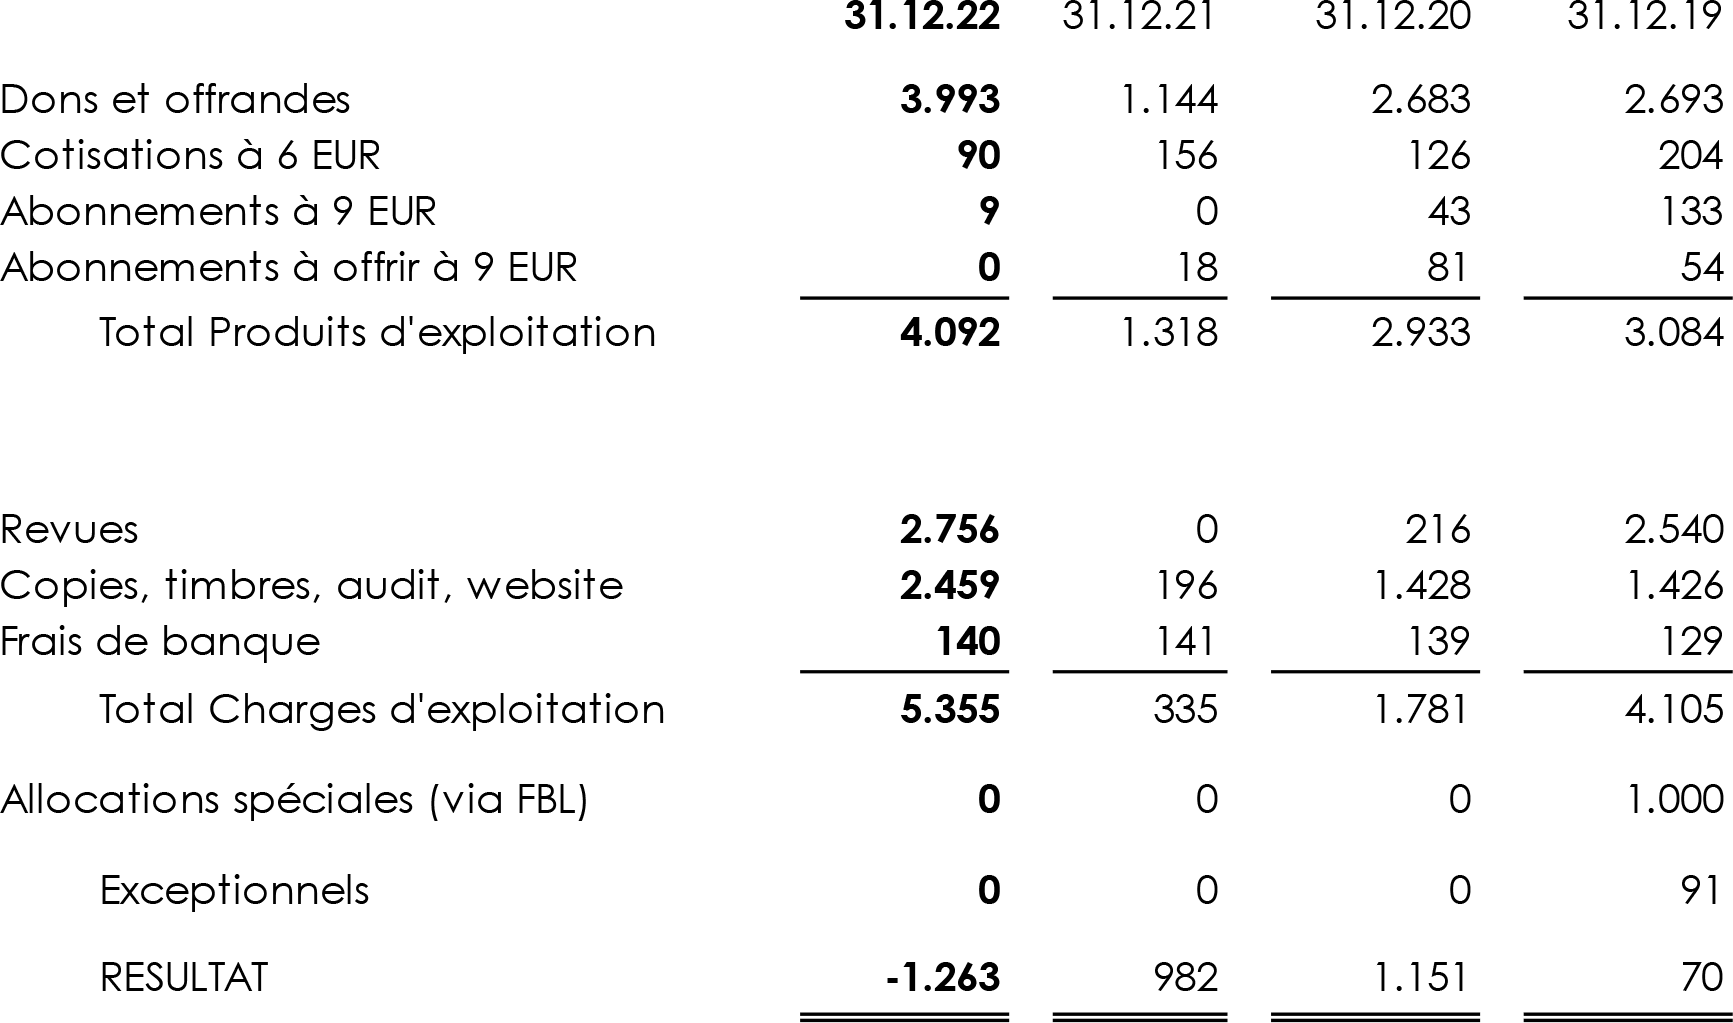
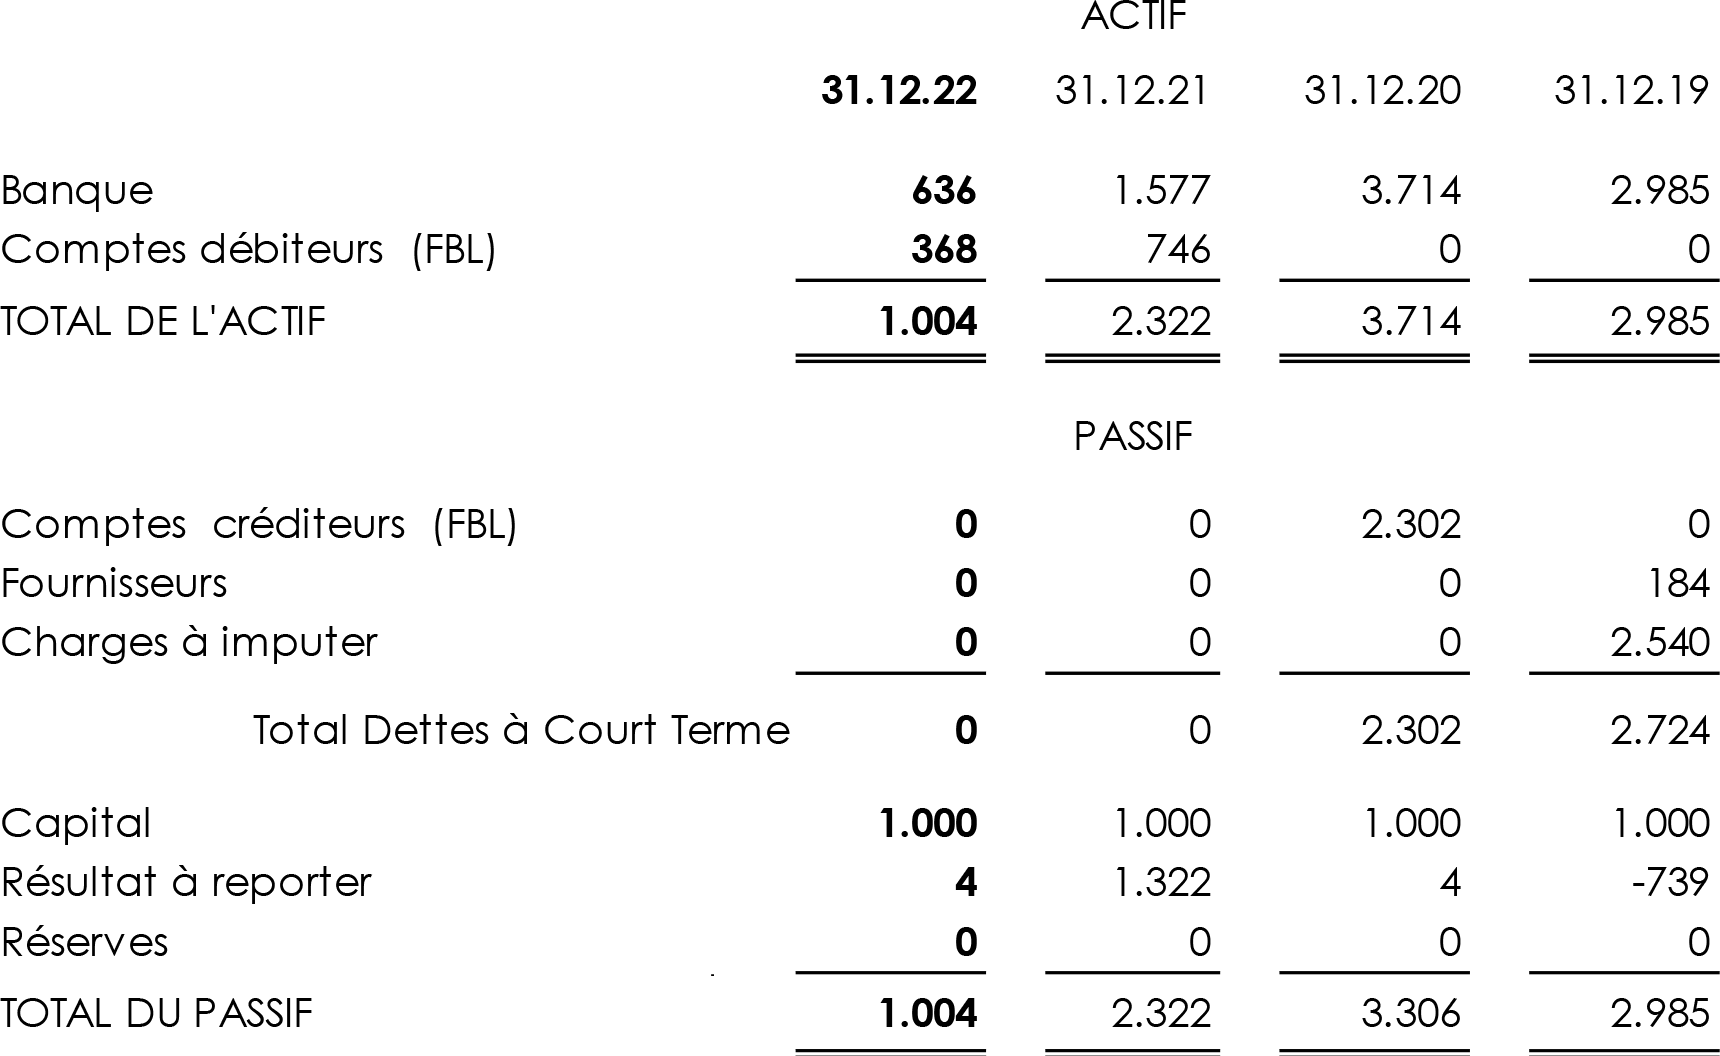
C’est très simple : d’un point de vue comptable, l’association commande chaque année les revues Conscience et Liberté et les envoie ensuite par poste aux abonnés et aux personnalités politiques. Sauf en 2021, faute de revues. La difficulté consiste à choisir la personnalité à qui envoyer la revue et à trouver sa bonne adresse.
Defi
Le COVID en 2019-2020 et puis l’augmentation hors normes des énergies en 2021-2022 ont mis les finances des églises à mal. Une petite enquête auprès de nos trésoriers au printemps 2020 nous a montré que les fonds de réserve étaient suffisants pour faire face à la diminution des offrandes. Ce sont surtout les églises locataires qui ont souffert dans la mesure où le loyer devait continuer à être payé. Tandis que l’explosion des frais d’énergie a touché cette fois essentiellement les églises propriétaires de leur bâtiment.
Un autre sujet devient préoccupant. Les banques sont de plus en plus méfiantes vis-à-vis des dépôts de cash importants de certaines de nos églises sur leurs comptes en comparaison avec les mouvements par virements. Il faut absolument se plier aux exigences de transparence en mettant à jour correctement le registre UBO au risque de se voir fermer son compte. L’ouverture d’un nouveau compte bancaire est difficile pour une association, que ce soit une association de fait ou une ASBL, cela ne fait pas de différence. Ce sont des frais de gestion pour la banque sans l’espoir de pouvoir vendre un produit financier tel qu’une assurance. Ce sera la relation de confiance et la qualité du client faisant la demande d’ouverture de compte qui fera la différence.
Depuis quelques années, le premier défi de nos présidents est de trouver des pasteurs néerlandophones. Aussi quand en juin 2020 le président annonce avoir trouvé deux candidats, le comité décide de les engager à temps plein dès septembre. Je m’en réjouis bien sûr mais en même temps je m’inquiète. Qu’est-ce qui laisse penser qu’à partir de l’année suivante nous aurons 170.000 EUR de dîmes en plus pour financer ces deux temps pleins supplémentaires alors que nos églises sont encore à moitié fermées ? En fin de compte Alex et Leendert ne sont pas restés dans la fédération et les dîmes ne se sont pas écroulées non plus.
En ce début d’année 2023, nous avons à nouveau pu engager deux pasteurs néerlandophones. Je m’en réjouis bien sûr mais en même temps je m’inquiète. Rien dans le budget ne permet de penser que nous pourrons supporter la charge de deux salaires en plus pendant les prochaines années. C’est vrai que notre église est entre les mains de Dieu. Et que les années passées nous apprennent que des changements imprévus se produisent constamment, déjà avec les deux A.G. de l’Union et de notre Fédération qui se profilent.
La gestion des ressources humaines est délicate. D’un point de vue financier, c’est stressant. Je me souviens avoir entendu à la radio quelqu’un expliquer la différence d’approche d’un problème entre la Chine et la France. En Chine, quand on envisage de relever un défi, on regarde d’abord les moyens dont on dispose pour y parvenir. Puis on fixe son objectif en fonction de ses moyens. La décision est prise en sachant précisément que faire et comment faire. Tandis qu’en France – que les Français me pardonne – quand on veut relever un défi, on regarde ce qui serait l’idéal à réaliser et on en fait son objectif. La décision est prise. Puis on regarde ensuite comment on va bien pouvoir s’y prendre et les moyens dont on dispose. On cherche, on s’adapte et on réalise ce qu’on peut.
Eh bien, je me sens parfois comme un trésorier chinois qui doit travailler à la française.
Pour terminer, avant le 31 décembre de cette année, nous devrons adapter tous les statuts de nos différentes entités à la nouvelle loi sur les ASBL du 23 mars 2019. La philosophie change, les associations étant maintenant considérées comme des entreprises (sans but lucratif) et la responsabilité des administrateurs augmente.
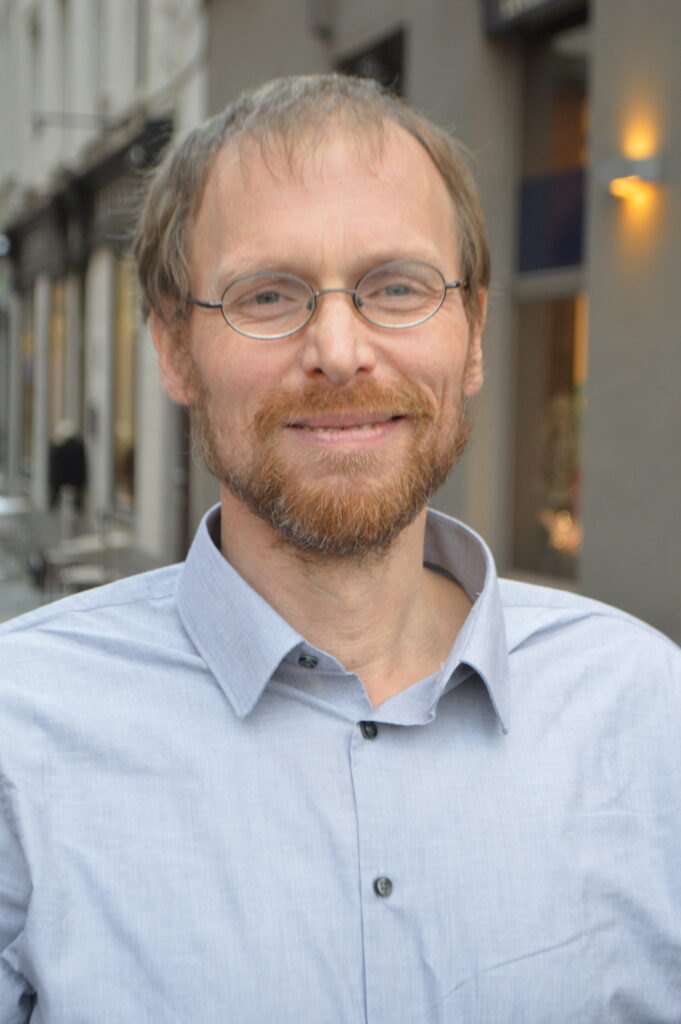
Christian Sabot a fait ses 6 années de secondaires dans l’école R.Catteau juste au-dessus de la fédération, rue Ernest Allard. Il a obtenu un diplôme d’évangéliste de la FAT, Collonges et un master en sciences économique, révisorat à l’ICHEC, Bruxelles. En 1997, il a terminé son stage pastoral avec le pasteur G.Stéveny et son stage de trésorier avec R.Merckx. Depuis 1998, il est le trésorier de la Fédération. Il est marié et a trois grands enfants.